 Jūsų verslas 360°
Analitika360
Konsoliduotos finansinės ataskaitos: kam privalomos ir kaip rengti
Konsoliduotos finansinės ataskaitos parodo įmonių grupę taip, lyg ji būtų viena įmonė: patronuojančiosios ir patronuojamųjų įmonių duomenys sudedami, o grupės viduje įvykę sandoriai ir tarpusavio likučiai eliminuojami. Lietuvoje jas reglamentuoja Įmonių ir įmonių grupių atskaitomybės įstatymas, galiojantis nuo 2024 m. liepos 1 d. Toliau rasite, kam šios ataskaitos privalomos, kokios išimtys taikomos, ką sudaro rinkinys, kaip vyksta konsolidavimas žingsnis po žingsnio ir kaip kelių įmonių rezultatus stebėti ne tik metų pabaigoje.
Trumpai
- Konsoliduotas ataskaitas rengia patronuojančioji įmonė už visą grupę, nebent grupė atitinka įstatyme numatytą išimtį, pavyzdžiui, yra maža.
- Rinkinį sudaro konsoliduotasis balansas, pelno (nuostolių), pinigų srautų ir nuosavo kapitalo pokyčių ataskaitos bei aiškinamasis raštas.
- Konsolidavimas nėra paprasta suma: būtina eliminuoti investiciją į dukterinę įmonę, tarpusavio skolas, vidinius pardavimus ir nerealizuotą pelną.
- Patvirtintos ataskaitos Registrų centrui teikiamos per 30 dienų nuo patvirtinimo.
- Metinė konsolidacija atitinka įstatymo reikalavimus, tačiau vadovams kelių įmonių vaizdo reikia kas mėnesį, todėl verta automatizuoti duomenų surinkimą.
Turinys
- Kas yra konsoliduotos finansinės ataskaitos
- Kada įmonės laikomos grupe ir kam ataskaitos privalomos
- Ką sudaro konsoliduotųjų ataskaitų rinkinys
- Kaip konsoliduojamos grupės įmonių ataskaitos
- Terminai, pateikimas ir auditas
- Kodėl metinės konsolidacijos vadovams nepakanka
- Mūsų požiūris
- Kelių įmonių analitika su Analitika360
- Dažniausi klausimai
- Šaltiniai
Kas yra konsoliduotos finansinės ataskaitos
Įstatymas nustato, kad konsoliduotosios finansinės ataskaitos turi tikrai ir teisingai parodyti įmonių grupės turtą, nuosavą kapitalą, įsipareigojimus, pajamas, sąnaudas ir pinigų srautus. Kitaip tariant, skaitytojas turi matyti grupės, o ne atskirų juridinių asmenų rezultatą.
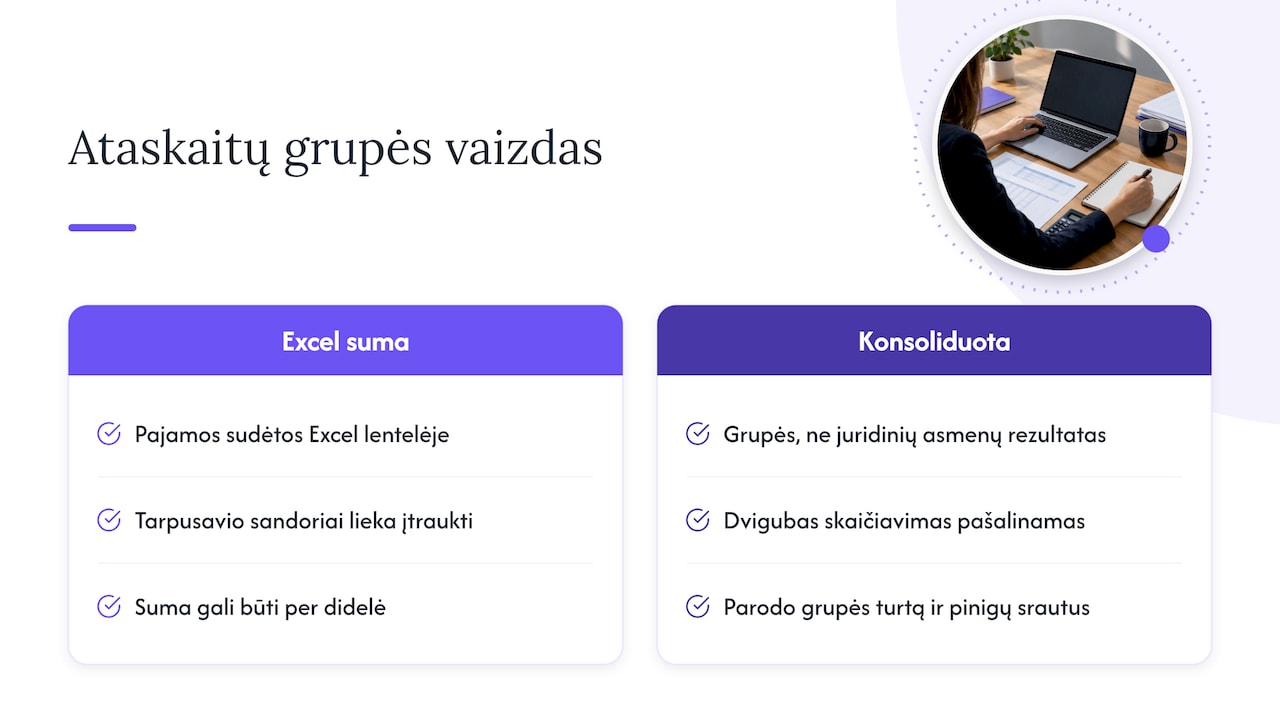
Čia slypi esminis skirtumas tarp konsoliduotų ataskaitų ir paprastų „kelių įmonių ataskaitų“. Jei sudėsite dviejų bendrovių pajamas Excel lentelėje, gausite skaičių, kuris dažniausiai bus per didelis. Kai viena grupės įmonė parduoda prekes ar paslaugas kitai, ta pati suma atsiranda ir pardavėjo pajamose, ir pirkėjo sąnaudose. Grupei, žiūrint iš išorės, toks sandoris nesukūrė jokios naujos vertės. Konsolidavimas šį dvigubą skaičiavimą pašalina.
Kada įmonės laikomos grupe ir kam ataskaitos privalomos
Įmonių grupę sudaro patronuojančioji įmonė ir jos kontroliuojamos (patronuojamosios) įmonės. Pareiga rengti konsoliduotas ataskaitas tenka patronuojančiajai įmonei.
Galiojantis Įmonių ir įmonių grupių atskaitomybės įstatymas Nr. XIV-2811 priimtas 2024 m. birželio 25 d. ir įsigaliojo 2024 m. liepos 1 d. Tą pačią dieną nebegalioja ankstesnis Įmonių grupių konsoliduotosios atskaitomybės įstatymas, todėl senesniuose straipsniuose ir seminarų medžiagoje cituojamos nuostatos gali būti pasenusios.
Kada konsoliduotų ataskaitų galima nerengti
Įstatymas numato kelis atleidimo atvejus:
- Maža įmonių grupė. Finansų ministerija nurodo, kad maža įmonių grupė neprivalo rengti metinių konsoliduotųjų finansinių ataskaitų.
- Nereikšmingos patronuojamosios įmonės. Jei dukterinė įmonė grupės mastu nereikšminga, ją galima neįtraukti.
- Ilgalaikiai apribojimai. Kai patronuojančiosios įmonės teisės valdyti patronuojamąją ilgą laiką reikšmingai apribotos.
- Akcijos įsigytos parduoti. Kai patronuojamosios įmonės akcijos įsigytos ketinant jas perleisti per vienus metus.
Grupės kategorija nustatoma pagal bendrus grupės rodiklius: grupė yra maža, kai bent 2 iš 3 rodiklių patronuojančiosios įmonės paskutinę finansinių metų dieną neviršija nustatytų dydžių. Kategorija keičiasi tik tada, kai ribos viršijamos arba nebeviršijamos 2 finansinius metus iš eilės, todėl vienų stiprių metų nepakanka, kad atsirastų pareiga konsoliduoti.
Prieš nuspręsdami pasinaudoti išimtimi, patikrinkite turto, pajamų ir darbuotojų ribas galiojančioje įstatymo redakcijoje ir aptarkite situaciją su savo auditoriumi. Net kai įstatymas konsolidavimo nereikalauja, bankas, investuotojas ar pirkėjas, vertinantis grupės įsigijimą, gali paprašyti būtent konsoliduoto vaizdo.
Ką sudaro konsoliduotųjų ataskaitų rinkinys
Pagal įstatymą rinkinį sudaro penkios dalys:
| Ataskaita | Ką ji parodo |
|---|---|
| Konsoliduotasis balansas | Grupės turtą, nuosavą kapitalą ir įsipareigojimus finansinių metų pabaigoje, be tarpusavio skolų |
| Konsoliduotoji pelno (nuostolių) ataskaita | Grupės pajamas, sąnaudas ir pelną, be vidinių pardavimų |
| Konsoliduotoji pinigų srautų ataskaita | Pinigų judėjimą tarp grupės ir išorės, be vidinių pervedimų |
| Konsoliduotoji nuosavo kapitalo pokyčių ataskaita | Kaip per metus keitėsi grupės nuosavas kapitalas |
| Aiškinamasis raštas | Apskaitos politiką, grupės sudėtį, reikšmingų straipsnių detales |
Kartu su rinkiniu, kai to reikalauja įstatymas, Registrų centrui teikiama ir konsoliduotoji vadovybės ataskaita. Pačios ataskaitos sudaromos pagal verslo apskaitos standartus (konsolidavimą reglamentuoja 16-asis VAS) arba pagal tarptautinius finansinės atskaitomybės standartus, priklausomai nuo įmonės.
Kaip konsoliduojamos grupės įmonių ataskaitos
Konsolidavimo procesą galima suskaidyti į aiškius žingsnius. Audito ir apskaitos tarnybos 16-ojo VAS metodinėse rekomendacijose kiekvienas jų iliustruojamas skaičiniais pavyzdžiais.
- Nustatykite grupės ribas. Sudarykite sąrašą įmonių, kurias patronuojančioji įmonė kontroliuoja, ir pažymėkite valdomą akcijų dalį.
- Suvienodinkite laikotarpį ir apskaitos politiką. Konsoliduojami to paties ataskaitinio laikotarpio duomenys. Jei grupės įmonių finansiniai metai baigiasi skirtingu metu, skirtumas negali viršyti 3 mėnesių. Atsargų, nusidėvėjimo ir kitų straipsnių apskaitos principai turi būti vienodi.
- Sujunkite ataskaitas eilutė prie eilutės. Sudedamas turtas, įsipareigojimai, nuosavas kapitalas, pajamos ir sąnaudos.
- Eliminuokite investiciją. Patronuojančiosios įmonės balanse apskaitytos investicijos į dukterinę įmonę vertė sudengiama su atitinkama dukterinės įmonės nuosavo kapitalo dalimi.
- Eliminuokite grupės vidaus likučius ir sandorius. Pašalinamos tarpusavio gautinos ir mokėtinos sumos, vidiniai pardavimai ir pirkimai, paskolos ir palūkanos, dividendai.
- Pašalinkite nerealizuotą pelną. Jei grupės įmonė iš kitos grupės įmonės pirktų prekių dar nepardavė išorės klientams, į jų vertę įskaičiuotas vidinis antkainis grupei dar neuždirbtas.
- Parodykite nekontroliuojančią dalį. Kai patronuojančioji įmonė valdo ne visas akcijas, kitiems akcininkams tenkanti nuosavo kapitalo ir pelno dalis rodoma atskirai.
- Parenkite aiškinamąjį raštą ir patikrinkite. Sutikrinkite, ar tarpusavio sumos abiejose pusėse sutampa. Tai dažniausia klaidų vieta.
Pavyzdys: dvi įmonės, vienas vidinis sandoris
Tarkime, UAB „A“ valdo 100 % UAB „B“ akcijų. Per metus „A“ pardavė „B“ prekių už 100 000 €, o „B“ visas jas pardavė išorės klientams. Metų pabaigoje „B“ dar skolinga „A“ 30 000 €. Skaičiai sugalvoti iliustracijai.
| Rodiklis | UAB „A“ | UAB „B“ | Eliminavimas | Grupė |
|---|---|---|---|---|
| Pardavimo pajamos | 800 000 € | 300 000 € | −100 000 € | 1 000 000 € |
| Pardavimo savikaina | 600 000 € | 250 000 € | −100 000 € | 750 000 € |
| Bendrasis pelnas | 200 000 € | 50 000 € | 0 € | 250 000 € |
| Gautinos sumos | 30 000 € | 0 € | −30 000 € | 0 € |
| Mokėtinos sumos | 0 € | 30 000 € | −30 000 € | 0 € |
Paprastai sudėjus pajamos siektų 1 100 000 €, nors grupė iš išorės klientų gavo 1 000 000 €. Pelnas po eliminavimo nesikeičia, nes visos prekės parduotos. Jei „B“ metų pabaigoje sandėlyje dar turėtų „A“ prekių už 20 000 €, o „A“ antkainis būtų 25 % pardavimo kainos, grupės atsargos ir pelnas būtų mažinami 5 000 € nerealizuoto pelno suma.
Terminai, pateikimas ir auditas
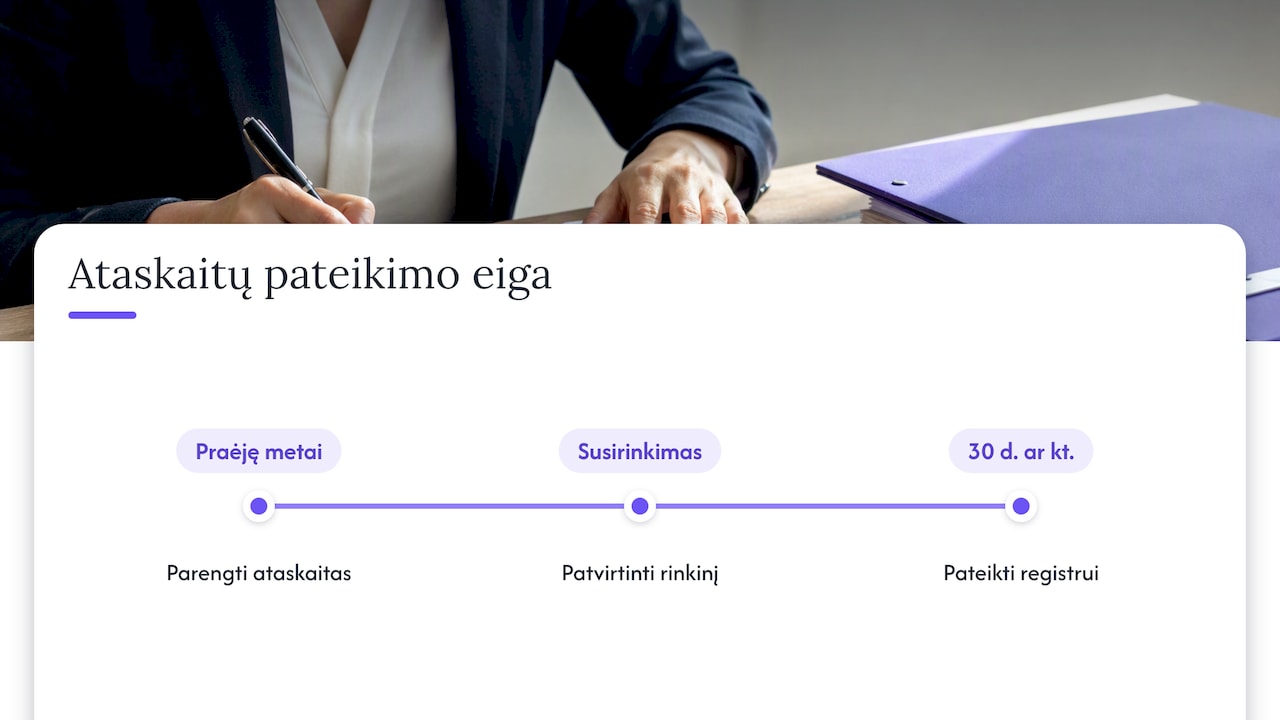
Konsoliduotos ataskaitos rengiamos už praėjusius finansinius metus ir tvirtinamos eiliniame visuotiniame dalyvių susirinkime. Patvirtintas rinkinys Juridinių asmenų registrui teikiamas per 30 dienų nuo patvirtinimo, jei įstatymai nenumato kito termino. Kokius dokumentus ir kokiu formatu (XHTML ar PDF) teikti, nurodyta Registrų centro teikimo tvarkoje.
Auditas privalomas viešojo intereso įmonėms ir kitiems įstatyme nurodytiems juridiniams asmenims, įskaitant tuos, kurių bent 2 rodikliai viršija nustatytus dydžius. Jei grupėje veikia audito komitetas, jis stebi ir konsoliduotųjų ataskaitų auditą. Praktiškai tai reiškia, kad konsolidavimo darbo dokumentai (eliminavimo įrašai, tarpusavio likučių suderinimai) turi būti tvarkingi ir atsekami.
Kodėl metinės konsolidacijos vadovams nepakanka
Įstatymas reikalauja konsoliduoto vaizdo kartą per metus. Tačiau grupės vadovas, finansų direktorius ar savininkas sprendimus priima kas savaitę: kur nukreipti pinigus, kuri įmonė dirba nuostolingai, ar vidiniai pardavimai neiškreipia pelningumo. Jei kelių įmonių rezultatus finansų skyrius kas mėnesį renka rankiniu būdu iš skirtingų apskaitos duomenų bazių ir Excel failų, ataskaita vėluoja kelias dienas, o klaidų rizika auga su kiekviena kopija.
Sprendimas paprastai susideda iš trijų dalių:
- Vienas duomenų modelis. Visų įmonių sąskaitų planai susiejami su bendra struktūra, o grupės vidaus partneriai pažymimi, kad juos būtų galima automatiškai atskirti. Kaip tokį modelį sukurti, aprašėme straipsnyje apie duomenų modelį finansams.
- Automatinis atnaujinimas. Duomenys iš apskaitos programų paimami be rankinio eksporto. Kuo daugiau procesų sujungta vienoje sistemoje, tuo lengviau duomenis paimti automatiškai: tai vienas pagrindinių ERP sistemos privalumų.
- Aiškūs rodikliai. Grupės pajamos, maržos, skolos ir pinigų srautai pagal įmones ir kartu. Rodiklių pavyzdžius rasite gide apie KPI finansams, o vadovybės ataskaitų struktūrą aptarėme straipsnyje apie CFO ataskaitas.
Mūsų požiūris
Kasdien dirbame su įmonėmis, kurių apskaita vedama Rivilė ir Finvalda programose, ir matome tą patį modelį: oficiali konsolidacija atliekama kartą per metus, o likusius vienuolika mėnesių vadovai grupę mato tik dalimis. Manome, kad tai didžiausia praleista galimybė.
Statutinės konsoliduotos ataskaitos lieka buhalterio ir auditoriaus atsakomybė, ir taip turi būti. Tačiau valdymo lygmeniu kelių įmonių vaizdas gali būti prieinamas nuolat. Kai duomenys iš apskaitos programų, SharePoint, Excel ar CRM sujungiami į vieną Power BI modelį ir atsinaujina automatiškai, finansų komanda nebeieško, kur „dingo“ skirtumas tarp dviejų lentelių, o skiria laiką analizei. Be to, gerai sutvarkytas valdymo modelis metų pabaigoje palengvina ir oficialų konsolidavimą: tarpusavio likučiai jau būna suderinti.
— Analitika360
Kelių įmonių analitika su Analitika360
Analitika360 siūlo paruoštus Power BI ataskaitų rinkinius Rivilė ir Finvalda naudotojams: Basic planas kainuoja 59 € per mėnesį, PRO planas 89 € per mėnesį. Pajamos, sąnaudos, pelnas, balansas, pardavimai ir skolos atsinaujina be papildomo darbo. Jei jūsų grupei reikia sujungti kelių įmonių ar kelių sistemų duomenis pagal savitus procesus, ruošiame individualius projektus už 70 € per valandą. Planus ir sąlygas palyginsite verslo analitikos kainų puslapyje.
Dažniausi klausimai
Ar konsoliduotos ataskaitos yra tas pats, kas kelių įmonių ataskaitų suma?
Ne. Paprasta suma įtraukia grupės vidaus pardavimus, skolas ir investicijas, todėl padidina pajamas, turtą ir įsipareigojimus. Konsoliduotose ataskaitose šios sumos eliminuojamos, kad liktų tik sandoriai su išorės šalimis.
Ar maža įmonių grupė gali konsoliduotų ataskaitų nerengti?
Taip, maža įmonių grupė pagal įstatymą neprivalo rengti metinių konsoliduotųjų finansinių ataskaitų. Grupė laikoma maža, kai bent 2 iš 3 bendrų rodiklių neviršija nustatytų ribų. Ribas tikrinkite galiojančioje įstatymo redakcijoje ir aptarkite su auditoriumi.
Iki kada konsoliduotas ataskaitas reikia pateikti Registrų centrui?
Patvirtintas rinkinys teikiamas per 30 dienų nuo jo patvirtinimo visuotiniame dalyvių susirinkime, jei įstatymai nenustato kito termino. Ataskaitos rengiamos už praėjusius finansinius metus.
Ar Power BI gali parengti oficialias konsoliduotas ataskaitas?
Power BI yra valdymo analitikos įrankis: jis leidžia nuolat matyti grupės ir atskirų įmonių rodiklius bei palengvina tarpusavio likučių derinimą. Oficialų rinkinį, jo eliminavimo įrašus ir aiškinamąjį raštą rengia ir už juos atsako įmonės buhalterija, o kai privaloma, tikrina auditorius.
Šaltiniai
- Lietuvos Respublikos įmonių ir įmonių grupių atskaitomybės įstatymas Nr. XIV-2811 (e-TAR)
- Įmonių grupių konsoliduotosios atskaitomybės įstatymas Nr. IX-576 (e-seimas)
- Finansų ministerija: įmonių finansinė atskaitomybė
- Teisės aktų gidas: nauja įstatymo redakcija nuo 2024-07-01
- Registrų centras: atmintinė
- Audito ir apskaitos tarnyba: 16-ojo VAS metodinės rekomendacijos
- Registrų centras: ataskaitų pateikimo terminai
- Registrų centras: ataskaitų teikimo tvarka
- AVNT: dažniausiai užduodami klausimai