Analitika360
KPI finansams: formulės, pavyzdžiai ir diegimo žingsniai
Prioritetiniai finansų KPI yra pelningumo, likvidumo ir veiklos efektyvumo rodikliai. EBITDA, grynoji marža, ROA ir apyvartinio kapitalo santykis (current ratio) atskleidžia daugiausia apie įmonės sveikatą. Pradėkite nuo šių keturių ar penkių rodiklių, nustatykite jiems SMART tikslus ir automatizuokite stebėseną, kad sprendimai būtų priimami pagal faktus, ne intuiciją.
Trumpai:
- Pagrindiniai finansų KPI turėtų būti susiję su pelningumu, likvidumu ir veiklos efektyvumu, o jų stebėjimas turi būti automatizuotas.
- KPI formuluotės, kaip EBITDA ir ROA, turi būti aiškios, matuojamos ir su aiškiomis ribomis, nustatomomis pagal ankstesnius rezultatus ir rinkos vidurkius.
- Dažniausiai reikalingiausi stebėti KPI yra nuo trijų iki septynių, o jų analizė turi būti daroma reguliariai, priklausomai nuo sprendimų poreikio.
- Duomenų kokybė yra kritiškai svarbi, todėl būtina laikytis nustatytų formulų ir užtikrinti duomenų patikimumą, vykdant periodinį tikrinimą.
- Automatizuotos KPI ataskaitos iš Rivilės ir Finvaldos leidžia stebėti finansinius rodiklius realiu laiku, taikant standartinius arba individualius analitikos paketus.
Turinys
- Kas yra KPI finansams: apibrėžtis ir santykis su ataskaitomis
- Pagrindinės finansinių KPI grupės su pavyzdžiais
- Formulės ir skaičiavimo pavyzdžiai: EBITDA, maržos, ROA, ROE, likvidumo ir efektyvumo metrikos
- Kaip nustatyti KPI: SMART taikymas, lyginamosios ribos ir atsakomybės
- Dažniausios klaidos ir atitikties rizikos (duomenų valdymas, VAS/IFRS, AVNT)
- Analitika360 pavyzdys: automatizuotos KPI ataskaitos iš Rivilės ir Finvaldos su Power BI
- Redakcijos perspektyva: nuo ataskaitų prie sprendimų
- Kaip pasirinkti tinkamą Power BI sprendimą KPI stebėsenai
- Šaltiniai
- Dažniausiai užduodami klausimai
Kas yra KPI finansams: apibrėžtis ir santykis su ataskaitomis
KPI finansams yra vadybinis matas, kuris papildo standartinę apskaitos ataskaitą. Jis parodo, kaip įmonė veikia realiu metu, o ne tik tai, kas privaloma atskleisti metinėje ataskaitoje. IFRS dokumentuose šis skirtumas įvardijamas kaip management performance measures koncepcija: vadovybė pati apsibrėžia rodiklius, kurie geriausiai atspindi jos veiklos rezultatus, tačiau juos privalo skaidriai aprašyti.
Klasikinis pavyzdys yra EBITDA prieš grynąjį pelną. Grynasis pelnas atspindi visus mokesčius, palūkanas ir nusidėvėjimą. EBITDA parodo, kiek pinigų generuoja pati veikla, atmetant finansavimo ir apskaitos sprendimų įtaką. Abu skaičiai reikalingi, tačiau jie atsako į skirtingus klausimus.
Pagrindinės finansinių KPI grupės su pavyzdžiais
Finansiniai KPI skirstomi į keturias grupes, ir kiekviena atsako į skirtingą valdymo klausimą.
- Pelningumas – ar verslas iš viso uždirba pinigus? EBITDA, EBITDA marža, grynoji pelno marža, ROA, ROE.
- Likvidumas – ar įmonė turi pinigų sąskaitoms apmokėti? Current ratio, quick ratio, grynasis apyvartinis kapitalas.
- Veiklos efektyvumas – kaip greitai sukasi turtas ir pinigai? Working capital turnover, cash conversion cycle (CCC), skolų surinkimo dienos (DSO).
- Kapitalo struktūra – kiek įmonė remiasi skolintu kapitalu? Skolos ir nuosavo kapitalo santykis, palūkanų padengimo koeficientas.
Prioritetas keičiasi pagal situaciją. Augimo fazėje svarbiausi pelningumo ir efektyvumo rodikliai, nes jie parodo, ar plėtra kuria pridėtinę vertę. Krizės ar sezoniniu nuosmukiu metu likvidumo grupė tampa svarbiausia, nes ji parodo, kiek dienų įmonė gali veikti neskolindamasi. Gamybos sektoriuje ypač svarbus CCC, mažmenoje, sandėlio apyvartumas, paslaugų versle, DSO ir personalo produktyvumo santykis.
Formulės ir skaičiavimo pavyzdžiai: EBITDA, maržos, ROA, ROE, likvidumo ir efektyvumo metrikos
Konkrečios formulės leidžia finansų komandai iš karto pradėti skaičiuoti, nelaukiant papildomų aiškinimų.
- EBITDA = grynasis pelnas + palūkanos + mokesčiai + nusidėvėjimas + amortizacija.
- EBITDA marža = EBITDA / pajamos × 100 %.
- Grynoji pelno marža = grynasis pelnas / pajamos × 100 %.
- ROA (turto grąža) = grynasis pelnas / vidutinis turtas × 100 %. Jei rodiklis siekia 8 %, tai reiškia, kad kiekvienas turto euras generuoja 8 centus pelno.
- ROE (nuosavo kapitalo grąža) = grynasis pelnas / nuosavas kapitalas × 100 %. Aukštas ROE su žemu ROA dažnai signalizuoja didelį skolinimosi lygį, ne efektyvumą.
- Current ratio = trumpalaikis turtas / trumpalaikiai įsipareigojimai. Rodiklis apie 1,5–2 paprastai laikomas saugiu.
- Quick ratio = (trumpalaikis turtas be atsargų) / trumpalaikiai įsipareigojimai.
- Working capital turnover = pajamos / apyvartinis kapitalas.
- Cash conversion cycle (CCC) = atsargų apyvartos dienos + skolų surinkimo dienos, atėmus mokėtinų sąskaitų dienas.
Profesionalus patarimas: Skaičiuodami EBITDA maržą, palyginkite jos pokytį per keletą ketvirčių, ne vieną laikotarpį – vienkartinė reikšmė gali klaidinti dėl sezoniškumo.
Verta atkreipti dėmesį, kad tikslus skaičiavimo metodas gali skirtis. ECB analizė rodo, kad pelno rodiklių interpretacija priklauso nuo to, ar bazė yra pridėtinė vertė, ar bendra pasiūla, o tai reiškia, kad įmonės vidiniai KPI ir apskaitos standartų skaičiai retai sutampa idealiai.
Kaip nustatyti KPI: SMART taikymas, lyginamosios ribos ir atsakomybės
KPI be konkrečios ribos yra tik skaičius lentelėje. SMART principas priverčia kiekvieną rodiklį susieti su realiu tikslu.
- Konkretus (specific): ne „padidinti pelningumą“, o „pakelti EBITDA maržą nuo 12 % iki 15 % per du ketvirčius“.
- Išmatuojamas (measurable): kiekvienas KPI turi formulę ir aiškų duomenų šaltinį.
- Pasiekiamas (achievable): ribos nustatomos pagal ankstesnių metų dinamiką, ne pagal norą.
- Reikšmingas (relevant): rodiklis susietas su strateginiu tikslu, pvz., grynojo pelno marža, jei tikslas yra kaštų kontrolė.
- Terminuotas (time bound): aiški data, kada tikrinamas rezultatas.
Ribos geriausia nustatyti dviem sluoksniais: vidinis benchmark (praėjusių metų rezultatas) ir rinkos benchmark. Sektoriaus vidurkiams naudingi Eurostat duomenys, kur ES ne finansinių korporacijų pelno dalis 2024 m.
Kiekvienam KPI reikia savininko, kuris atsako už rodiklio pokytį, ir slenksčio, kuris automatiškai signalizuoja apie problemą. Pradėkite nuo 3–7 rodiklių. Daugiau reikšmių iš karto sukuria triukšmą, o ne aiškumą.
Dažniausios klaidos ir atitikties rizikos (duomenų valdymas, VAS/IFRS, AVNT)
Trys klaidos kartojasi dažniausiai: skirtingi skaičiavimo metodai tarp padalinių, nepatikimi ar rankiniu būdu suvedami šaltiniai ir bandymas stebėti per daug rodiklių iš karto.
- Nesuderinta EBITDA formulė tarp finansų ir operacijų skyrių sukuria dvi „tiesas“ toje pačioje įmonėje.
- Excel failai be versijų kontrolės padidina klaidos riziką kiekvieną kartą, kai duomenys perkeliami rankiniu būdu.
- Per daug stebimų KPI (daugiau nei 10–12) sumažina dėmesį svarbiausiems rodikliams.
Valdymo priemonės paprastos: dokumentuota formulių knyga, duomenų pokyčių žurnalas (audit trail) ir periodinis testavimas, palyginant automatinį skaičiavimą su rankiniu. Lietuvoje šis klausimas ypač aktualus, nes AVNT 2025 m. stebėsena įvertino 41 įmonės finansines ataskaitas ir rado reikšmingų trūkumų daugelyje atvejų.
Duomenų kokybė nėra techninė detalė, ji yra pats KPI patikimumo pagrindas. Jei ataskaitos aiškinamasis raštas neatitinka balanso, joks dashboard’as to neišgelbės.
Geriausia praktika, hibridinis modelis: apskaitos standartus (VAS ar IFRS) naudokite išoriniams pranešimams, o vadybinius KPI, greitiems vidiniams sprendimams, aiškiai pažymėdami, kad tai valdymo, ne audituotas rodiklis.
Analitika360 pavyzdys: automatizuotos KPI ataskaitos iš Rivilės ir Finvaldos su Power BI
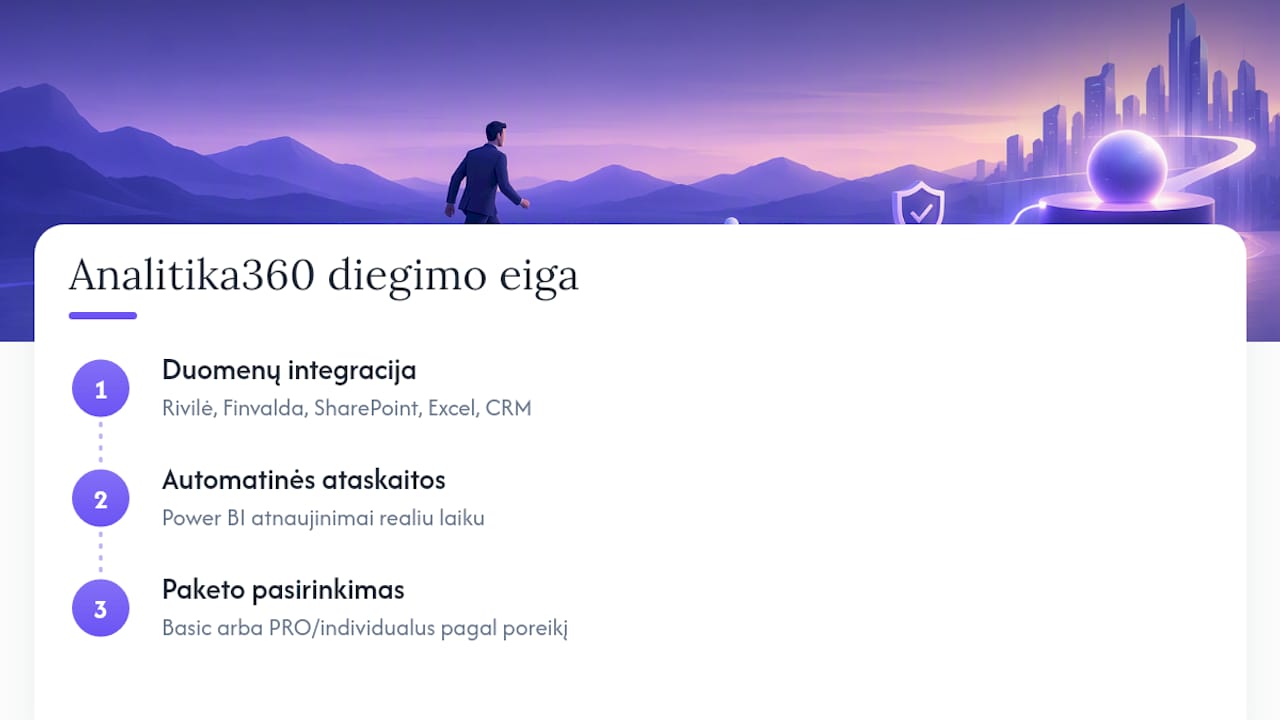
Analitika360 integruoja duomenis iš Rivilė ir Finvalda tiesiai į Power BI ataskaitas, papildomai sujungiant SharePoint, Excel ar CRM duomenis į vieną modelį. Ataskaitos atsinaujina automatiškai, be papildomo vartotojo įsikišimo, todėl pajamų, sąnaudų, pelno ir sandėlio rodikliai matomi realiu laiku, ne po mėnesio uždarymo.
Dažniausiai automatizuojami KPI, EBITDA marža, grynojo pelno dinamika, current ratio ir skolų surinkimo dienos. Diegimas paprastai prasideda nuo paruošto Basic paketo, kai reikia standartinių ataskaitų, o PRO ar individualus projektas renkamasi, kai reikia specifinių pjūvių pagal padalinį ar sektorių, pavyzdžiui, restoranų tinklams ar logistikos įmonėms.
Redakcijos perspektyva: nuo ataskaitų prie sprendimų
Dauguma įmonių stebi per daug KPI ir per mažai jais remiasi priimant sprendimus. Rodiklis be atsakomybės už jį yra tik skaičius lentelėje. Pradėkite nuo trijų penkių KPI, praleiskite juos per vieną pilną finansinį ciklą ir tik tada plėskite sąrašą, jei rodikliai tikrai keičia elgesį.
— Analitika360
Kaip pasirinkti tinkamą Power BI sprendimą KPI stebėsenai
Jei jūsų įmonė naudoja Rivilę ir norite greitai pradėti stebėti pagrindinius finansinius KPI, Rivilė Basic paketas kainuoja 59 € per mėnesį ir apima paruoštas ataskaitas be papildomo diegimo laiko. Kai reikia gilesnės analizės, kelių padalinių pjūvio ar integracijos su papildomais šaltiniais, verta rinktis Finvalda PRO už 89 € per mėnesį arba individualų projektą, kainuojantį 70 € už valandą, kai poreikiai neatitinka standartinio paketo.
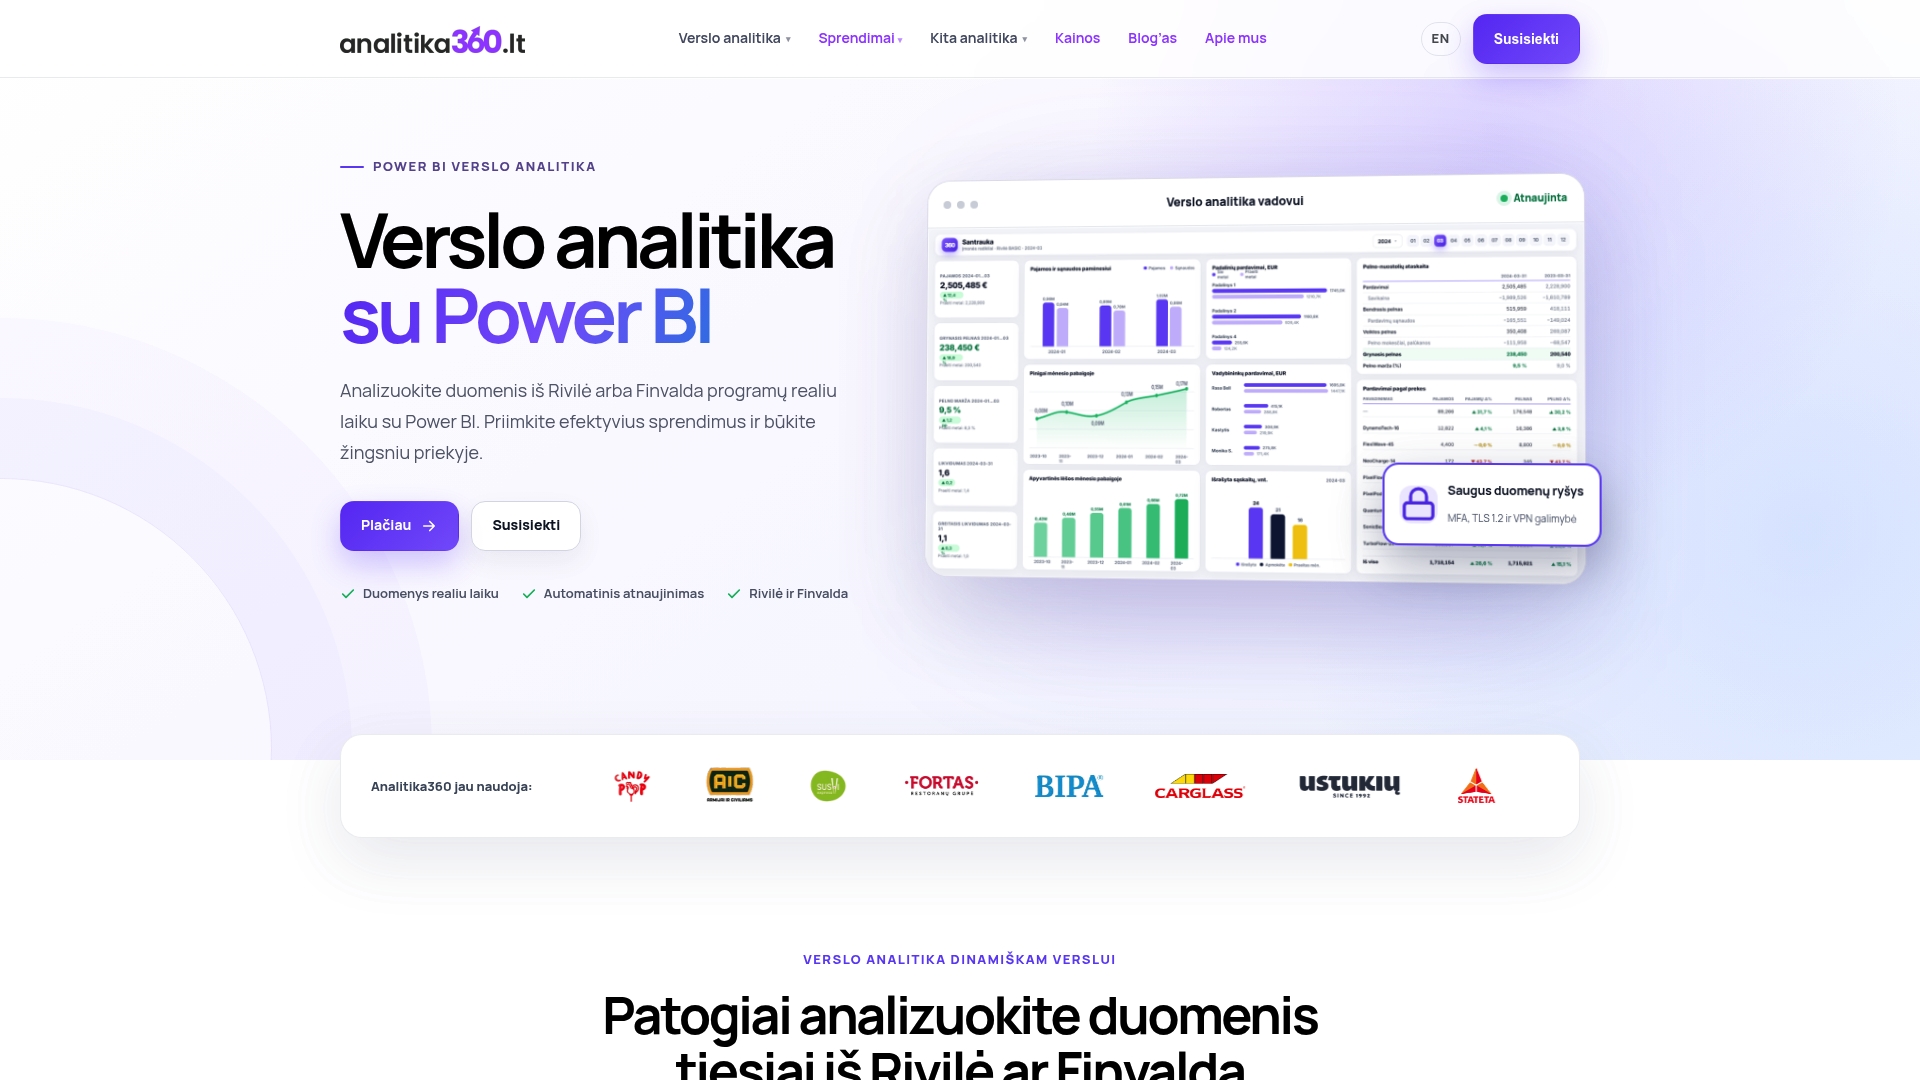
Skirtingai nuo bendrinių analitikos įrankių, kuriuos reikia konfigūruoti nuo nulio, Analitika360 sprendimai iš karto atpažįsta Rivilės ir Finvaldos duomenų struktūrą, todėl pirmosios ataskaitos paprastai paruošiamos per kelias dienas, ne savaites. Jei norite pamatyti, kaip tai atrodytų jūsų įmonės duomenims, susisiekite dėl demonstracijos ir pasirinkite paketą pagal savo poreikį, žr. visą kainų sąrašą.
Šaltiniai
Skaičiavimų ir atitikties klausimams patikrinti naudingi keli oficialūs šaltiniai: IFRS staff paper apie vadybinius rodiklius, ECB makroekonominiai duomenys sektoriaus benchmarkams, AVNT gairės ataskaitų kokybei ir Eurostat statistika ES lygmens palyginimams.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
- Financial Key Performance Indicators for Business Entities (IFRS / FASB meeting paper)
- Profit indicators for inflation analysis considering the role of total costs (ECB)
- JAR duomenų tvarkytojui pateiktų finansinių ataskaitų kokybės stebėsena (AVNT)
- Profit share and investment rate of non-financial corporations (Eurostat)
Dažniausiai užduodami klausimai
Kiek finansinių KPI reikia stebėti vienu metu?
Pradėkite nuo 3–7 rodiklių, kurie tiesiogiai susieti su strateginiu tikslu. Didesnis skaičius dažnai sumažina dėmesį svarbiausiems pokyčiams, ne padidina kontrolę.
Kuo skiriasi EBITDA nuo grynojo pelno?
EBITDA parodo pelną iš pagrindinės veiklos, neįtraukiant palūkanų, mokesčių, nusidėvėjimo ir amortizacijos. Grynasis pelnas įtraukia visus šiuos elementus, todėl geriau atspindi galutinį finansinį rezultatą.
Kaip dažnai reikia atnaujinti KPI ataskaitas?
Likvidumo ir pinigų srautų rodiklius verta tikrinti savaitiniu ar dieniniu ritmu, o pelningumo rodiklius, mėnesiniu ar ketvirtiniu. Dažnis priklauso nuo to, kaip greitai priimami operatyviniai sprendimai.
Kiek kainuoja automatizuota KPI ataskaitų sistema?
Rivilė Basic ir Finvalda Basic paketai kainuoja 59 € per mėnesį, PRO versijos, 89 € per mėnesį. Individualūs projektai kainuojami valandiniu tarifu, 70 € per valandą.
Kas yra management performance measures ir kuo jie skiriasi nuo standartinių apskaitos rodiklių?
Tai vadovybės pačios apibrėžti rodikliai, papildantys reikalaujamas apskaitos ataskaitas, kaip aprašyta IFRS dokumentuose. Jie leidžia greičiau matyti veiklos tendencijas, tačiau turi būti skaidriai paaiškinti, kad nebūtų klaidinantys.