 Jūsų verslas 360°
Analitika360
Valiutų įtaka rezultatuose: kaip ją teisingai apskaityti
Valiutų kursų pokyčiai privalo būti pripažinti apskaitoje: sandoriai registruojami pagal sandorio dienos kursą, o ataskaitinio laikotarpio likučiai perkainojami pagal paskutinės dienos kursą. Susidarę skirtumai patenka į finansinės ir investicinės veiklos rezultatą, o kai jų poveikis reikšmingas, juos privaloma atskleisti aiškinamajame rašte.
Trumpai:
- Realizuotas skirtumas atsiranda atsiskaitant pagal kitokį kursą nei sąskaitos išrašymo dieną, o nerealizuotas kyla perkainojant neapmokėtas sumas laikotarpio pabaigoje, todėl palyginkite jį su pinigų srautais.
- Jei ECB ar Lietuvos bankas konkrečios valiutos kurso neskelbia, apskaitos politika gali numatyti kitą pripažintą rinkos šaltinį, tačiau pasirinkimą būtina dokumentuoti ir taikyti nuosekliai.
- Kontroliuojamų užsienio įmonių investicijų perkainojimo skirtumas gali būti registruojamas nuosavo kapitalo valiutos perkainojimo rezerve, o ne pelno ataskaitoje, kol įmonė investiciją perleidžia.
- Prieš laikotarpio uždarymą paskirkite asmenį kursui atnaujinti, suderinkite likučius su pagrindine knyga ir palyginkite apskaitinį rezultatą su faktiniais pinigų srautais.
Turinys
- Teisinis ir VAS pagrindas: ką reikalauja standartai
- Realizuoti ir nerealizuoti valiutų kursų skirtumai: poveikis pelnui
- Kursų šaltiniai ir apskaitos politika: ECB, Lietuvos bankas ir rinkos šaltiniai
- Kaip valiutų skirtumai parodomi finansinėse ataskaitose
- Praktiniai žingsniai finansų komandai: procesai ir kontrolės
- Žurnalo įrašų pavyzdžiai: realizuotas ir nerealizuotas rezultatas
- Metų pabaigos kontrolinis sąrašas buhalteriams
- Autoriaus perspektyva: vadovybės požiūris į valiutų poveikį
- Automatizuotos ataskaitos iš Rivilė ir Finvalda valiutų perkainojimams
- Dažniausiai užduodami klausimai
- Šaltiniai
Teisinis ir VAS pagrindas: ką reikalauja standartai
Lietuvoje sandorių užsienio valiuta apskaita grindžiama Verslo apskaitos standartais, o tarptautiniu lygmeniu tą pačią logiką atkartoja IAS 21. Abu šaltiniai sutaria dėl esmės: pirminis pripažinimas vyksta pagal sandorio dienos kursą, o vėlesnis vertinimas priklauso nuo to, ar straipsnis yra piniginis, ar ne.
Pagal standartus sandoris užsienio valiuta pirminio pripažinimo metu įrašomas eurais, taikant tą kursą, kuris galiojo dieną, kai perduodama su prekėmis ar paslaugomis susijusi rizika ir nauda. Tai reiškia, kad buhalteris neturi laukti apmokėjimo dienos, kad fiksuotų sandorio vertę.
Praktiškai finansų komandai verta turėti po ranka:
- Buhalterinės apskaitos įstatymo nuostatas dėl valiutos, kuria tvarkoma apskaita.
- Konkretaus VAS tekstą, reglamentuojantį sandorio dienos kurso taikymą.
- IAS 21 nuorodą, jei įmonė rengia ataskaitas pagal tarptautinius standartus arba turi užsienio patronuojančią bendrovę.
Realizuoti ir nerealizuoti valiutų kursų skirtumai: poveikis pelnui
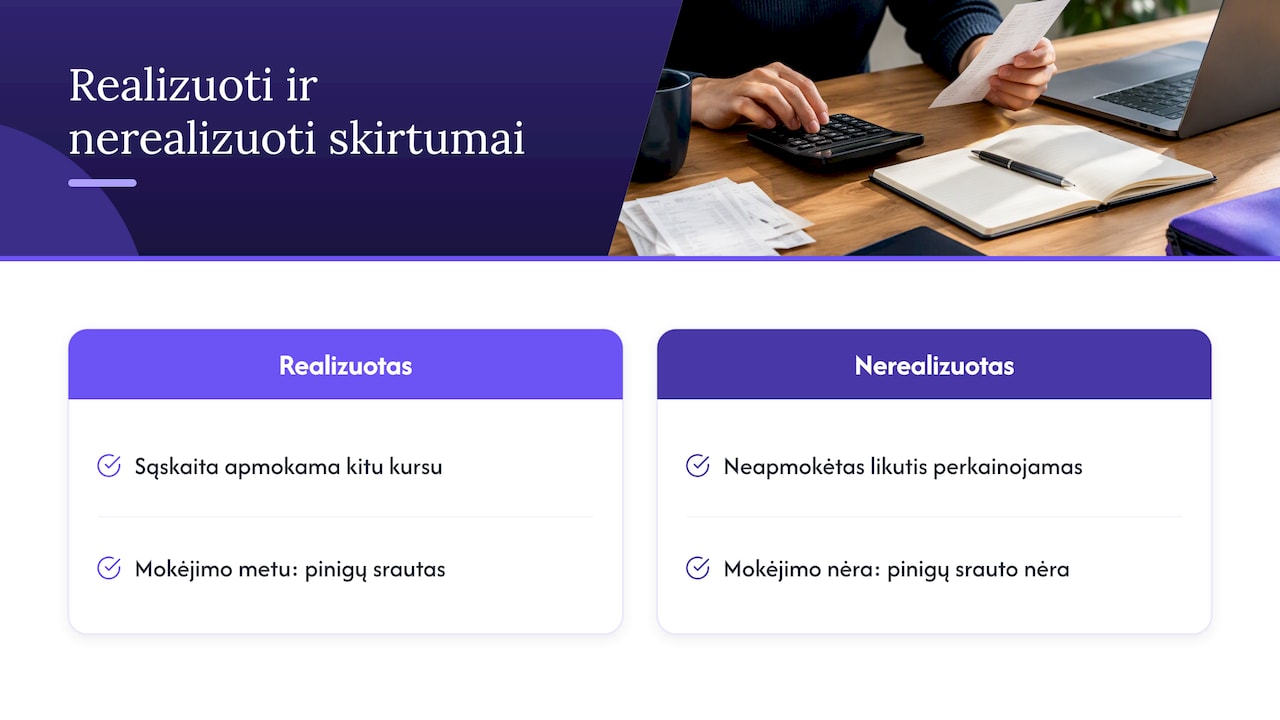
Skirtumas tarp realizuoto ir nerealizuoto efekto lemia, ar kursų svyravimas tik pakeičia popierinį pelną, ar jau atsispindi realiuose pinigų srautuose. Realizuotas skirtumas atsiranda, kai sandoris faktiškai užbaigiamas, pavyzdžiui, klientas apmoka sąskaitą kita kursų verte nei buvo išrašymo dieną.
Nerealizuoti skirtumai kyla iš ataskaitinio laikotarpio pabaigos perkainojimo: piniginis turtas ir įsipareigojimai užsienio valiuta perskaičiuojami pagal paskutinę laikotarpio dieną galiojusį kursą, net jei jokio realaus mokėjimo neįvyko. Būtent šis perkainojimas dažniausiai iškraipo pelno (nuostolių) ataskaitą, nes rodo pelną ar nuostolį, kurio įmonė dar nepajuto grynaisiais.
Profesionalus patarimas: Pelno eilutės pokytį dėl valiutų visada tikrinkite kartu su pinigų srautų ataskaita, kitaip rizikuojate klaidingai interpretuoti įmonės likvidumą.
Kursų šaltiniai ir apskaitos politika: ECB, Lietuvos bankas ir rinkos šaltiniai
Įprastinė praktika yra remtis Europos centrinio banko arba Lietuvos banko skelbiamais oficialiais kursais, nes jie yra visuotinai pripažinti ir lengvai patikrinami. Tačiau būna situacijų, kai oficialaus kurso konkrečiai valiutai ar dienai tiesiog nėra.
Tokiu atveju apskaitos politika gali numatyti alternatyvų, visuotinai pripažintą rinkos šaltinį, pavyzdžiui, Bloomberg, Reuters ar Financial Times paskelbtą kursą. Svarbiausia, kad pasirinkimas būtų nuoseklus ir dokumentuotas, o ne keičiamas kas ketvirtį pagal patogumą.
Ką verta užfiksuoti apskaitos politikoje:
- Kuris šaltinis (ECB, Lietuvos bankas ar rinkos informacijos tiekėjas) naudojamas kiekvienai valiutai.
- Kaip elgiamasi, kai oficialaus kurso konkrečiai dienai nėra.
- Kaip dažnai šaltinio pasirinkimas peržiūrimas ir kas už tai atsakingas.
Kai kursų šaltinio pasirinkimas turi reikšmingą įtaką rezultatams, šis faktas turėtų atsispindėti ir aiškinamajame rašte, kad skaitytojas suprastų, kodėl taikytas būtent toks kursas.
Kaip valiutų skirtumai parodomi finansinėse ataskaitose
Valiutų kursų skirtumai nėra atskira, izoliuota eilutė: jie integruojami į standartinę finansinių ataskaitų struktūrą, tačiau skirtingai priklausomai nuo situacijos pobūdžio.
- Įprasti sandorių ir likučių perskaičiavimo skirtumai pripažįstami finansinės ir investicinės veiklos pajamomis arba sąnaudomis pelno (nuostolių) ataskaitoje, o ne pagrindinės veiklos rezultate.
- Kai valiutos poveikis susijęs su investicijomis į kontroliuojamus užsienio subjektus, valiutos perkainojimo skirtumas gali būti registruojamas ne pelne, o kaip valiutos perkainojimo rezervas nuosavame kapitale, kol investicija neperleidžiama.
- Jei valiutų kursų pokyčiai turi reikšmingą įtaką veiklos rezultatams, aiškinamajame rašte privaloma atskleisti sandorių pobūdį, taikytus kursus ir jų svyravimus.
Praktikoje tai reiškia, kad buhalteris turi aiškiai atskirti, kuri suma priklauso operacinei veiklai, o kuri yra grynai valiutos perkainojimo pasekmė, kitaip finansinės ataskaitos skaitytojas gaus iškreiptą vaizdą apie įmonės pagrindinį pelningumą.
Praktiniai žingsniai finansų komandai: procesai ir kontrolės
Tvarkinga valiutų kursų apskaita priklauso ne tik nuo teisingos formulės, bet ir nuo aiškiai paskirstytų atsakomybių komandoje. Be apibrėžto proceso perskaičiavimai dažnai atliekami paskutinę minutę prieš ataskaitų pateikimą, o tai didina klaidų riziką.
Rekomenduojama struktūra:
- Vienas asmuo atsakingas už kurso šaltinio atnaujinimą kiekvieną mėnesį.
- Perskaičiuotų likučių suderinimas su pagrindine knyga prieš uždarant laikotarpį.
- Valiutų perkainojimo poveikio palyginimas su faktiniais pinigų srautais, kad vadovybė matytų skirtumą tarp apskaitinio ir realaus rezultato.
Perkainojimų susiejimas su pinigų srautų analize padeda vadovybei greitai pamatyti, ar pelno pokytis reiškia realų likvidumo pokytį, ar tik apskaitinį svyravimą.
Profesionalus patarimas: Prieš kiekvieną ketvirtinį uždarymą sudarykite atskirą valiutinių likučių sąrašą, kad perskaičiavimas netaptų metų pabaigos avariniu darbu.
Žurnalo įrašų pavyzdžiai: realizuotas ir nerealizuotas rezultatas
Konkretūs pavyzdžiai padeda greičiau pritaikyti taisykles savo apskaitos programoje.
- Realizuotas skirtumas: klientas apmoka sąskaitą doleriais vėliau nei ji buvo išrašyta. Skirtumą tarp sandorio dienos kurso ir apmokėjimo dienos kurso įrašote kaip finansinės veiklos pajamas arba sąnaudas, priklausomai nuo ženklo.
- Nerealizuotas skirtumas: metų pabaigoje turite neapmokėtą sąskaitą užsienio valiuta. Likutį perskaičiuojate pagal paskutinės dienos kursą, o skirtumą registruojate tam skirtoje valiutos perkainojimo sąskaitoje arba tiesiai pelno (nuostolių) eilutėje, priklausomai nuo įmonės sąskaitų plano struktūros.
Abiem atvejais svarbu, kad eilutės pavadinimas aiškiai atskirtų valiutos poveikį nuo pagrindinės operacinės veiklos rezultato.
Metų pabaigos kontrolinis sąrašas buhalteriams
Prieš rengiant metines finansines ataskaitas verta pereiti trumpą, bet esminį sąrašą.
- Perskaičiuoti visas valiutines pinigų, gautinų ir mokėtinų sumų sąskaitas pagal paskutinės ataskaitinio laikotarpio dienos kursą.
- Patikrinti, ar apskaitos politikoje aiškiai nurodytas naudojamas kurso šaltinis ir ar jis nuosekliai taikytas visus metus.
- Įvertinti, ar valiutos poveikis rezultatams yra reikšmingas, ir, jei taip, parengti atitinkamą pastraipą aiškinamajame rašte.
- Palyginti apskaitinį valiutos pelną ar nuostolį su faktiniais pinigų srautais, kad vadovybė gautų tikslų likvidumo vaizdą.
Autoriaus perspektyva: vadovybės požiūris į valiutų poveikį
Vadovybei verta vertinti pelno eilutę kartu su pinigų srautais. Apskaitinis valiutos pelnas be pinigų srautų konteksto gali sukurti klaidingą pasitikėjimą arba nereikalingą nerimą. Aiški atskleidimo politika ir automatizuotas perskaičiavimas sumažina rankinių klaidų riziką ir sustiprina pasitikėjimą tarp kreditorių bei investuotojų.
— Analitika360
Automatizuotos ataskaitos iš Rivilė ir Finvalda valiutų perkainojimams
Rankinis valiutinių likučių perskaičiavimas kiekvieną mėnesį atima laiką, kurį buhalteris galėtų skirti analizei, o ne duomenų perkėlinėjimui tarp failų. Mūsų Power BI sprendimai skirti Rivilė ir Finvalda duomenų analizei, kad būtų galima stebėti pajamas, sąnaudas ir balansą.
Mūsų ataskaitos padeda analizuoti verslo duomenis. Jei naudojate Rivilę, pradėti galite nuo Rivilė Basic paketo už 59 EUR per mėnesį, o Finvalda vartotojams siūlome Finvalda Basic už tą pačią kainą. Sudėtingesniems poreikiams, pavyzdžiui, kelių valiutų konsolidacijai ar individualiai pritaikytai ataskaitų struktūrai, siūlome individualius projektus už 70 EUR per valandą.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Dažniausiai užduodami klausimai
Kada pripažinti valiutų kurso skirtumą apskaitoje?
Sandorio pripažinimo metu taikomas sandorio dienos kursas, o ataskaitinio laikotarpio pabaigoje piniginiai likučiai perskaičiuojami pagal paskutinės dienos kursą. Susidaręs skirtumas pripažįstamas to laikotarpio finansinės ir investicinės veiklos pajamomis arba sąnaudomis.
Koks skirtumas tarp realizuoto ir nerealizuoto valiutos pelno?
Realizuotas pelnas ar nuostolis atsiranda, kai sandoris faktiškai užbaigiamas, pavyzdžiui, įvyksta apmokėjimas. Nerealizuotas skirtumas kyla iš metų pabaigos perkainojimo ir neatspindi realaus pinigų srauto, todėl jį verta vertinti atskirai nuo likvidumo.
Kurį valiutos kursą naudoti, jei ECB jo neskelbia?
Kai Europos centrinis bankas ar Lietuvos bankas neskelbia kurso konkrečiai valiutai, apskaitos politika gali numatyti kitą visuotinai pripažintą rinkos šaltinį, pavyzdžiui, Bloomberg ar Reuters. Pasirinkimas turi būti nuoseklus ir dokumentuotas apskaitos politikoje.
Kada valiutos poveikį būtina atskleisti aiškinamajame rašte?
Atskleidimas privalomas, kai valiutų kursų pokyčiai turi reikšmingą įtaką įmonės veiklos rezultatams. Aiškinamajame rašte nurodomas sandorių pobūdis, taikyti kursai ir jų svyravimai per laikotarpį.
Ar galima automatizuoti valiutų perkainojimų skaičiavimą?
Power BI sprendimai, naudojant Rivilė ar Finvalda duomenis, gali padėti analizuoti verslo duomenis ir rengti ataskaitas. Tai palengvina duomenų analizę.
Šaltiniai
Žemiau pateikiame pagrindinius šaltinius, kuriais remiamasi šiame straipsnyje: Verslo apskaitos standartus, Buhalterinės apskaitos įstatymo nuostatas ir tarptautinį IAS 21 standartą, skirtą valiutų kursų pokyčių poveikiui.
- E-seimas
- RUSIJOS KARO PRIEŠ UKRAINĄ ĮTAKA APSKAITOS DUOMENŲ VERTINIMUI IR INFORMACIJOS PATEIKIMUI FINANSINĖSE ATASKAITOSE PAGAL VAS
- L 261/184 EN Official Journal of the European Union 13.10.2003