Analitika360
Pardavimų analizė: apyvarta, marža ir sąskaitos viename ekrane
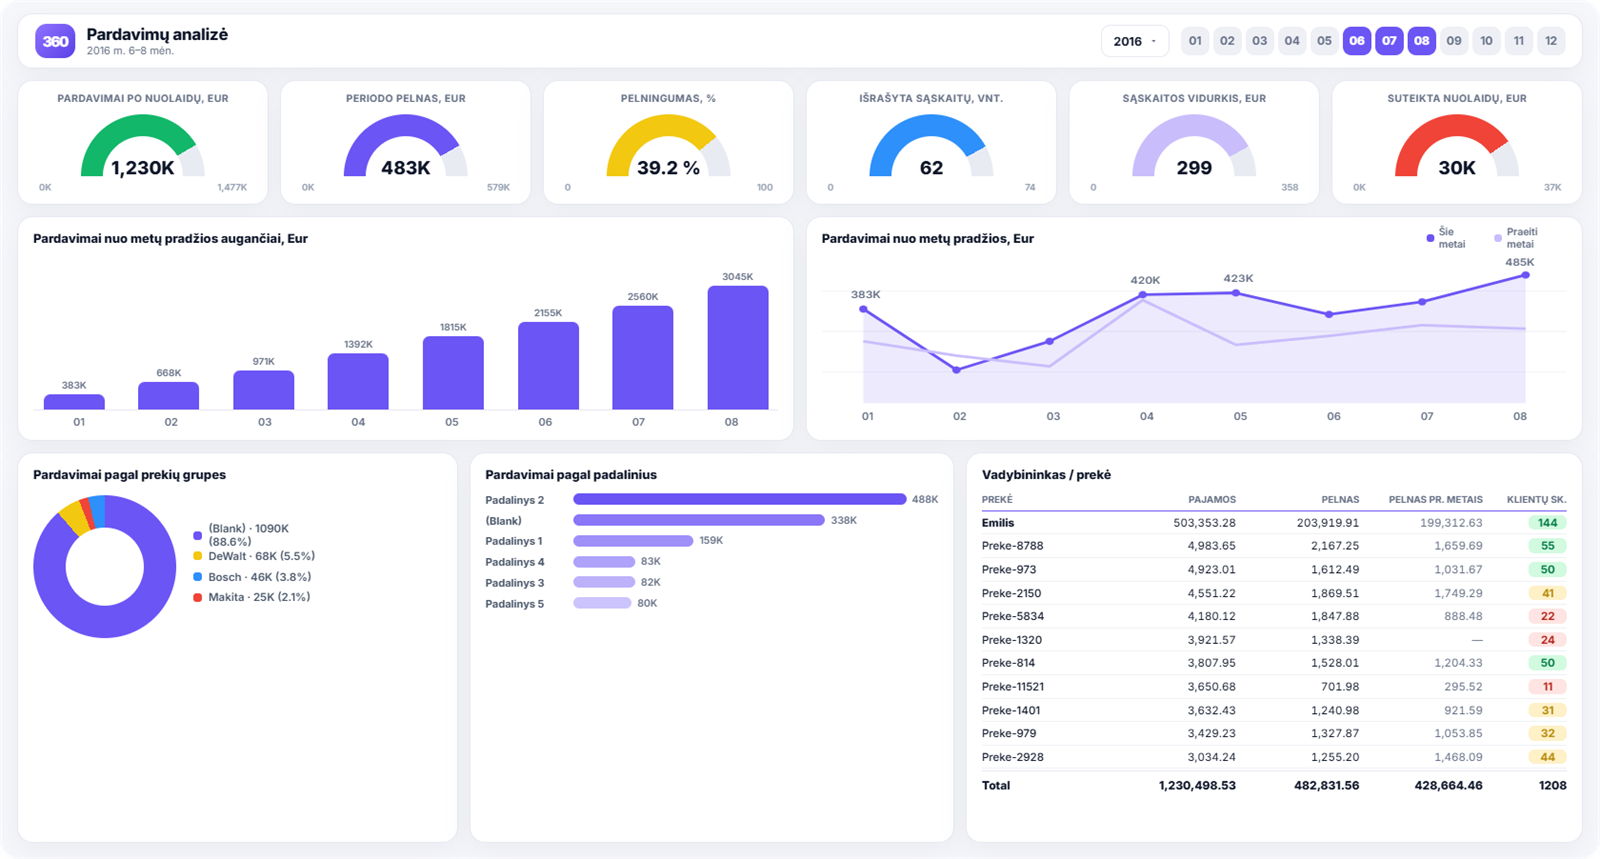
Pardavimų ataskaita yra ta, į kurią žiūrima dažniausiai — todėl svarbu, kad ji atsakytų ne tik „kiek pardavėme”, bet ir „ar tie pardavimai buvo pelningi”. Šioje ataskaitoje apyvarta, marža ir sąskaitų rodikliai matomi kartu.
Kokius sprendimus padeda priimti
- Ar vykdomas planas. Pardavimai augančiai nuo metų pradžios rodo, ar einama tikslo kryptimi.
- Ar pelninga augti. Apyvarta gali augti, o pelningumas kristi — tai matoma tik žiūrint abu rodiklius greta.
- Kur veikia nuolaidos. Suteiktų nuolaidų suma parodo, kiek maržos atiduota, kad pardavimas įvyktų.
- Kas dirba efektyviai. Rezultatai pagal padalinius ir vadybininkus leidžia lyginti vienodais rodikliais.
Ką matote ataskaitoje
- pardavimai po nuolaidų (EUR) ir periodo pelnas;
- pelningumas procentais;
- išrašytų sąskaitų skaičius ir vidutinė sąskaita;
- suteiktų nuolaidų suma;
- pardavimai nuo metų pradžios augančiai ir palyginimas su praėjusiais metais;
- pardavimai pagal prekių grupes, padalinius ir vadybininkus;
- vadybininko ir prekės pjūvis su klientų skaičiumi.
Kaip skaityti šią ataskaitą
Vidutinė sąskaita yra nepelnytai nuvertintas rodiklis. Jei apyvarta augo, o vidutinė sąskaita krito, vadinasi, klientų atėjo daugiau, bet jie pirko mažiau — tai visiškai kita situacija nei tas pats augimas su stabilia sąskaita.
Antra, palyginkite pelningumą tarp padalinių. Skirtumai dažniausiai kyla iš nuolaidų politikos, o ne iš rinkos.
Detalesniam pjūviui pagal atskiras prekes skirta prekių judėjimo analizė.
Apyvarta ir vidutinė sąskaita: keturi galimi deriniai
Sudėjus du rodiklius — sąskaitų skaičių ir vidutinę sąskaitą — bet koks apyvartos pokytis paaiškinamas iš karto:
- Daugiau sąskaitų, didesnė vidutinė — sveikas augimas, nieko keisti nereikia.
- Daugiau sąskaitų, mažesnė vidutinė — pritraukiate klientų, bet jie perka mažiau. Dažnai akcijų pasekmė.
- Mažiau sąskaitų, didesnė vidutinė — klientų mažėja, bet likusieji perka daugiau. Pavojingas derinys: apyvarta kurį laiką atrodo gerai, o bazė tuo metu traukiasi.
- Mažiau sąskaitų, mažesnė vidutinė — akivaizdi problema, ir dažniausiai vienintelė, kurią pastebi visi.
Trečiasis derinys yra tas, dėl kurio ši ataskaita apskritai verta laiko: iš bendros apyvartos jo nesimato, o jo pasekmės ateina po ketvirčio. Kurie klientai dingo, rodo klientų analizė.
Nuolaidos yra tiesiogiai pelnas
Suteiktų nuolaidų suma dažnai būna įspūdingiausias skaičius ataskaitoje, nes jos niekur kitur nesimato — nuolaida nėra sąnaudų eilutė, ji tiesiog nepatenka į pajamas.
Skaičiuojant verta atsiminti, kad nuolaida atimama tiesiai iš maržos, ne iš apyvartos. Jei marža 25 %, tai 5 % nuolaida suvalgo penktadalį pelno, o ne dvidešimtadalį apyvartos. Būtent todėl vadybininkams verta rodyti ne apyvartos, o pelno rodiklį.
Ką lyginti tarp vadybininkų
Lyginant vadybininkus vien pagal apyvartą, pirmauja tas, kuris dalina daugiausiai nuolaidų. Teisingesnis vaizdas susidaro sudėjus tris dalykus: pelną (ne apyvartą), vidutinę sąskaitą ir klientų skaičių.
Ketvirtas, dažnai pamirštamas rodiklis — ar tų klientų sąskaitos apmokamos. Vadybininko rezultatas, kurio trečdalis kabo pradelstose skolose, dar nėra rezultatas; tai matyti skolų ataskaitoje.
Kaip gauti šią ataskaitą
Pardavimų analizė įeina į visus paruoštus ataskaitų rinkinius — tiek Rivilės, tiek Finvaldos naudotojams, taip pat ir į Basic planus. Palyginimą rasite kainų puslapyje.