Analitika360
Finvalda balanso analizė: praktinis gidas buhalteriams
Finvalda balanso analizė – tai vertikaliosios ir horizontaliosios analizės pritaikymas Finvalda ataskaitoms, leidžiantis nustatyti įmonės likvidumą, įsiskolinimo lygį ir kapitalo struktūrą per kelis aiškius žingsnius. Rezultatas – ne vien eilučių palyginimas, bet konkretūs rodikliai (likvidumo, sverto, apyvartumo), kuriuos galima pateikti vadovybei. Straipsnyje rasite skaičiavimo pavyzdžius, klaidų sąrašą ir kelią, kaip tuos duomenis automatizuoti su Power BI per Analitika360 sprendimą.
Trumpai:
- Finvalda balansą sudaro turtas, įsipareigojimai ir nuosavas kapitalas, atitinkamai grupuojami pagal ilgalaikį ir trumpalaikį pobūdį.
- Rodikliai, tokie kaip dabartinis likvidumas ir skolų santykis, apskaičiuojami iš balanso duomenų ir padeda įvertinti įmonės finansinę būklę.
- Vertikali ir horizontalioji analizė leidžia įvertinti struktūrinius pokyčius ir tendencijas, ypač naudojant automatizuotus Power BI sprendimus.
- Duomenų klaidos dažnai kyla dėl netinkamo duomenų eksportavimo, tarpinių sąskaitų neatskyrimo ar nematerialaus turto vertės neatsižvelgiant į nusidėvėjimą.
Turinys
- Kaip Finvalda teikia balanso duomenis: struktūra ir praktiniai parametrai
- Pagrindiniai rodikliai ir kaip juos apskaičiuoti iš Finvalda duomenų
- Vertikalioji ir horizontalioji balanso analizė: žingsniai ir interpretacijos pavyzdys
- Kaip panaudoti Finvalda duomenis su Power BI: integracija ir automatizuotos ataskaitos
- Praktinis žingsnis po žingsnio: Finvalda balanso analizė nuo eksportavimo iki interpretacijos
- Dažniausios klaidos, rizikos rodikliai ir patikra prieš pateikiant analizę
- Perspektyva: kada praplėsti balanso analizę arba prašyti papildomų ataskaitų
- Ką siūlo Analitika360: kaip mūsų Power BI sprendimai pagreitina Finvalda balanso analizę
- Šaltiniai
- Dažniausiai užduodami klausimai
Kaip Finvalda teikia balanso duomenis: struktūra ir praktiniai parametrai
Finvalda balansą formuoja pagal standartinę Lietuvos apskaitos schemą: turtas, įsipareigojimai ir nuosavas kapitalas atskiromis eilutėmis, sugrupuotomis pagal ilgalaikį ir trumpalaikį pobūdį. Sistema šias ataskaitas generuoja tiek darbalaukio versijoje, tiek per Finvalda WEB aplinką, kur galima matyti balansą, pelno ataskaitą ir susijusias darbines lenteles vienoje vietoje.
Prieš pradedant analizę, verta žinoti, kur konkrečiai ieškoti duomenų:
- Turtas rodomas dviejose grupėse: ilgalaikis (nematerialus, materialusis, finansinis) ir trumpalaikis (atsargos, gautinos sumos, pinigai).
- Įsipareigojimai skirstomi į ilgalaikius (paskolos, finansinė nuoma) ir trumpalaikius (mokėtinos sumos, sukauptos sąnaudos).
- Nuosavas kapitalas apima įstatinį kapitalą, rezervus ir nepaskirstytąjį pelną ar nuostolį.
Finvalda dokumentacija PARAMETRAI ir APRAŠYMAI skiltyse aprašo, kaip konfigūruoti eksporto laukus taip, kad balanso eilutės atitiktų standartinę atskaitomybės formą, o ne vidinį sąskaitų planą. Tai svarbu, nes skirtingos įmonės Finvaldoje kartais naudoja skirtingus sąskaitų kodavimo principus, ir be tinkamo mappinimo eksportuota lentelė gali neatitikti oficialios balanso struktūros, kaip nurodyta Finvalda WEB naudojimo instrukcijoje.
Praktiškai duomenų paruošimas analizei apima tris veiksmus. Pirma, patikrinkite ataskaitinį laikotarpį – Finvalda leidžia rinktis konkrečią datą arba periodą, ir netiksliai nustatytas laikotarpis iškreipia palyginimą su praėjusiais metais. Antra, patikrinkite, ar eksportas neapima tarpinių sąskaitų, kurios dvigubai įskaičiuotų sumas. Trečia, palyginkite bendrą turto sumą su bendra įsipareigojimų ir nuosavo kapitalo suma – jei skirtumas nėra lygus nuliui, duomenyse yra klaida, kurią reikia ištaisyti prieš tolimesnius skaičiavimus.
Profesionalus patarimas: Prieš kiekvieną ketvirtinę analizę eksportuokite balansą du kartus – su ir be tarpinių sumų. Tai per kelias minutes parodo, ar Finvalda sistema teisingai sugrupavo eilutes.
Pagrindiniai rodikliai ir kaip juos apskaičiuoti iš Finvalda duomenų
Balanso analizė be rodiklių yra tik eilučių sąrašas. Rodikliai paverčia tas eilutes valdymo sprendimais, ir dauguma jų skaičiuojami tiesiai iš Finvalda eksportuotų duomenų, be papildomų sistemų.
Trys rodikliai kiekvienam finansininkui turėtų būti pirmame plane:
- Dabartinio likvidumo rodiklis = trumpalaikis turtas / trumpalaikiai įsipareigojimai. Rodo, ar įmonė gali padengti artimiausių 12 mėnesių skolas iš turimo trumpalaikio turto.
- Greitasis likvidumo rodiklis = (trumpalaikis turtas – atsargos) / trumpalaikiai įsipareigojimai. Konservatyvesnis matas, kuris neįskaičiuoja atsargų, dažnai sunkiausiai konvertuojamos į pinigus greitai.
- Skolos ir nuosavo kapitalo santykis (D/E) = visi įsipareigojimai / nuosavas kapitalas. Parodo, kiek įmonės finansavimo priklauso nuo skolinto kapitalo, palyginti su savo lėšomis.
Pavyzdinis skaičiavimas. Tarkime, Finvalda balansas rodo trumpalaikį turtą 180 000 €, iš jų atsargos – 60 000 €, trumpalaikiai įsipareigojimai – 120 000 €, o bendra skolų suma – 250 000 € su nuosavu kapitalu 200 000 €. Dabartinio likvidumo rodiklis = 180 000 / 120 000 = 1,5. Greitasis likvidumas = (180 000 – 60 000) / 120 000 = 1,0. D/E santykis = 250 000 / 200 000 = 1,25.
Ką šie skaičiai reiškia praktiškai? Dabartinio likvidumo rodiklis virš 1,0 paprastai laikomas priimtinu, tačiau žemiau 1,2 vertas atidesnio dėmesio, jei įmonės pardavimai sezoniniai. Greitasis rodiklis lygus tiksliai 1,0 rodo, kad be atsargų pardavimo įmonė vos padengia trumpalaikes skolas – tai ne kritinė, bet stebėtina situacija.
Pateikiant tokią interpretaciją vadovybei, verta ne tik nurodyti skaičius, bet ir palyginti juos su ankstesnio laikotarpio reikšmėmis. Rodiklis be konteksto (praėjusio ketvirčio, praėjusių metų) nieko nepasako apie tendenciją – o tendencija dažnai svarbesnė už absoliučią reikšmę.
Vertikalioji ir horizontalioji balanso analizė: žingsniai ir interpretacijos pavyzdys
Balanso analizė Lietuvos praktikoje remiasi dviem papildančiais metodais: vertikaliąja ir horizontaliąja analize. Abu metodai atsako į skirtingus klausimus, ir stiprus finansų specialistas juos naudoja kartu, ne pavieniui.
Vertikalioji analizė parodo kiekvienos balanso eilutės procentinę dalį nuo bendros turto (arba įsipareigojimų ir nuosavo kapitalo) sumos. Žingsniai paprasti:
- Padalinkite kiekvieną eilutę iš bendros turto sumos ir padauginkite iš 100.
- Padarykite tą pačią procedūrą įsipareigojimų ir nuosavo kapitalo pusėje.
- Palyginkite gautus procentus su ankstesnių metų struktūra arba pramonės vidurkiu, jei toks žinomas.
Interpretacija dažnai atskleidžia dalykus, kurių absoliutūs skaičiai nerodo. Jei atsargos sudaro 45 % visos turto sumos, tai jau signalas – galimas per didelis sandėlio kaupimas arba lėtas prekių judėjimas. Jei trumpalaikiai įsipareigojimai viršija 60 % visų įsipareigojimų ir nuosavo kapitalo, tai rodo priklausomybę nuo trumpo laikotarpio finansavimo, kuris rizikingesnis nei ilgalaikės paskolos.
Horizontalioji analizė žiūri kitu kampu: kaip kiekviena eilutė pasikeitė per laiką. Skaičiavimas atliekamas taip: (esamo laikotarpio suma – ankstesnio laikotarpio suma) / ankstesnio laikotarpio suma × 100. Lietuvos finansų analizės praktikoje rekomenduojama šį metodą taikyti bent trejų penkerių metų periode, kad būtų galima atskirti trumpalaikius svyravimus nuo struktūrinių pokyčių.
Praktikoje reikšmingu pokyčiu paprastai laikomas dviženklis procentinis šuolis vienoje eilutėje per vienerius metus, ypač jei jis neatitinka bendro pardavimų augimo tempo. Prieš skambinant pavojaus varpais, verta sau užduoti kelis klausimus:
- Ar pokytis susijęs su sezoniniu ciklu (pvz., prekybos įmonėse gruodžio–sausio atsargų šuoliai)?
- Ar tai vienkartinis įvykis (turto pardavimas, didelė investicija), ne tendencija?
- Ar eksportuoti duomenys apima tą pačią įmonių grupės struktūrą abiem laikotarpiais, jei įmonė turi kelis padalinius?
Kai atsakymai į šiuos klausimus neigiami, pokytis verčia gilintis toliau, ne tik jį paminėti ataskaitoje.
Kaip panaudoti Finvalda duomenis su Power BI: integracija ir automatizuotos ataskaitos
Rankinis balanso eksportavimas kiekvieną mėnesį iš Finvalda į Excel veikia, kol įmonė turi vieną padalinį ir vieną analitiką. Kai reikia lyginti keletą juridinių vienetų ar sekti rodiklius savaitiniu dažniu, rankinis būdas tampa laiko švaistymu ir klaidų šaltiniu.
Duomenis iš Finvalda į Power BI galima nukelti keliais būdais:
- CSV eksportas – tinka vienkartinei analizei, bet reikalauja rankinio atnaujinimo kaskart.
- Finvalda WEB sąsaja – leidžia peržiūrėti ataskaitas naršyklėje ir eksportuoti struktūrizuotus duomenis analizei.
- Automatizuota integracija – duomenys perkeliami tiesiogiai, be kasdienio žmogaus įsikišimo.
Kuriant Power BI modelį, svarbiausia užduotis – standartizuoti balanso eilučių pavadinimus. Skirtingos Finvalda konfigūracijos gali naudoti skirtingus sąskaitų numerius tai pačiai ekonominei kategorijai, todėl prieš modeliavimą reikia sukurti eilučių žemėlapį, kuris visas šias variacijas priskirtų vienai standartinei kategorijai. Antra svarbi dalis – laiko dimensija: balanso duomenys turi būti susieti su konkrečia data, kad Power BI galėtų automatiškai skaičiuoti horizontaliosios analizės pokyčius kiekvienam naujam periodui.
Analitika360 šią integraciją įgyvendina praktiškai – Finvalda duomenys sujungiami su Power BI, o ataskaitos atsinaujina automatiškai, be papildomo vartotojo veiksmo. Tai reiškia, kad likvidumo ar D/E rodikliai, kuriuos skaičiavote rankiniu būdu ankstesniame skyriuje, gali atsinaujinti savaime kiekvieną kartą, kai Finvaldoje užfiksuojamas naujas įrašas. Tai reiškia mažiau laiko, skiriamo duomenų suvedimui, ir daugiau laiko interpretacijai.
Profesionalus patarimas: Jei dirbate su keliais juridiniais vienetais, sukurkite bendrą eilučių žemėlapį prieš pirmąjį Power BI modelio paleidimą – tai sutaupys valandas, kai reikės konsoliduoti balansus vėliau.
Praktinis žingsnis po žingsnio: Finvalda balanso analizė nuo eksportavimo iki interpretacijos
Balanso analizė tampa kokybiška tik tada, kai procesas kartojasi vienodai kiekvieną kartą. Žemiau pateiktas veiksmų sąrašas, kurį galite naudoti kaip kontrolinį šabloną kiekvienam ataskaitiniam periodui.
- Nustatykite eksporto parametrus Finvaldoje. Pasirinkite tikslų ataskaitinį laikotarpį, patikrinkite, ar neįtraukiate tarpinių sąskaitų, ir eksportuokite balansą standartine forma.
- Atlikite penkis kokybės testus. Patikrinkite: (a) ar turtas lygus įsipareigojimams plius nuosavam kapitalui, (b) ar nėra neigiamų reikšmių, kurių logiškai neturėtų būti (pvz., neigiamos atsargos), (c) ar visos eilutės turi tą pačią valiutą, (d) ar periodo datos atitinka ankstesnio eksporto datas palyginimui, (e) ar nėra dubliuotų įrašų dėl pakartotinio eksportavimo.
- Apskaičiuokite pagrindinius rodiklius. Naudokite ankstesniame skyriuje aprašytas formules – dabartinį ir greitąjį likvidumą, D/E santykį, taip pat apyvartumo rodiklius (pvz., atsargų apyvartumas = pardavimų savikaina / vidutinės atsargos).
- Atlikite vertikaliąją ir horizontaliąją analizę. Palyginkite struktūrą tarp periodų ir pažymėkite eilutes, kurių pokytis viršija dvigubą skaičių palyginti su bendru pardavimų augimu.
- Parengkite santrauką vadovybei. Trys ar keturi sakiniai, kurie atsako: ar likvidumas gerėja ar blogėja, ar skolos lygis kontroliuojamas, kas pasikeitė reikšmingai per periodą.
- Automatizuokite procesą, jei analizė kartojasi dažniau nei kartą per ketvirtį. Power BI su integracija į Finvalda leidžia rodiklius stebėti realiu laiku, o ne perskaičiuoti juos ranka kiekvieną mėnesį.
Profesionalus patarimas: Išsaugokite kiekvieno periodo eksporto failą su data pavadinime. Kai po kelių mėnesių reikės aiškintis, kodėl skaičiai nesutampa su ankstesne ataskaita, turėsite tikslų šaltinį patikrinimui.
Šis procesas, kartojamas nuosekliai, per kelis ciklus tampa greitesnis nei pirmas kartas – dauguma laiko sąnaudų susikaupia pirmame eksporto ir mappinimo etape, kurį, kaip minėta, galima automatizuoti su Power BI sprendimu.
Dažniausios klaidos, rizikos rodikliai ir patikra prieš pateikiant analizę
Balanso analizės patikimumą dažniausiai griauna ne skaičiavimo formulės klaida, o duomenų paruošimo neatidumas. Prieš pateikdami ataskaitą vadovybei, patikrinkite šiuos dalykus.
Amortizacija ir nematerialusis turtas yra dažniausias interpretacijos spąstas. Jei įmonė turi didelę nematerialaus turto dalį (licencijos, prekės ženklai, programinė įranga), jos balansinė vertė gali smarkiai skirtis nuo realios rinkos vertės, ir tai gali iškraipyti balanso interpretaciją, jei analizė atliekama mechaniškai, neatsižvelgiant į nusidėvėjimo metodiką. Panašiai ilgalaikiai įsipareigojimai su besikeičiančiomis palūkanų normomis reikalauja atskiro komentaro, ne tik eilutės skaičiaus.
Kontrolinis sąrašas prieš pateikimą:
- Ar bendra turto suma tiksliai sutampa su įsipareigojimų ir nuosavo kapitalo suma?
- Ar palyginimo periodas atitinka tą pačią įmonių grupės struktūrą abiem metais?
- Ar patikrinote, ar nėra vienkartinių įvykių, iškreipiančių horizontaliosios analizės rezultatą?
- Ar nematerialaus turto dalis paaiškinta atskirai, jei ji viršija 15–20 % visos turto sumos?
- Ar likvidumo rodikliai palyginti su bent dviejų ankstesnių periodų reikšmėmis?
- Ar rodikliai vertinami kartu su pelno (nuostolio) ataskaita, ne izoliuotai?
Pastarasis punktas ypač svarbus: balanso duomenys vieni patys retai atskleidžia visą vaizdą apie pelningumo ar pinigų srautų problemas, todėl juos vertinti izoliuotai yra rizikinga praktika.
Perspektyva: kada praplėsti balanso analizę arba prašyti papildomų ataskaitų
Vienos įmonės balansas dažnai neparodo visko, kas reikalinga sprendimui. Kai valdote kelis juridinius vienetus ar padalinius, standartinis balansas tampa nepakankamas – reikia konsoliduotos ataskaitos, kuri sujungia grupės duomenis be dvigubo skaičiavimo tarpinėse operacijose.
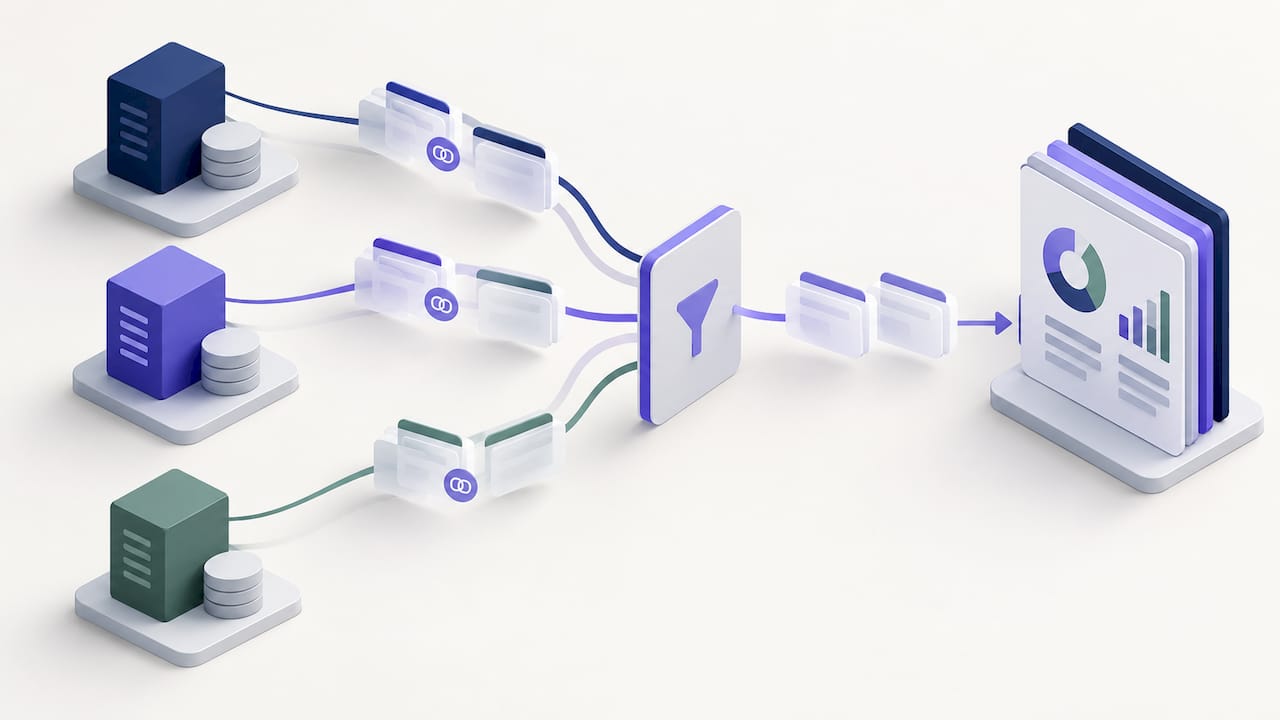
Praktikoje dažniausiai prašomos papildomos ataskaitos yra pajamų segmentacija pagal produktą ar objektą ir atskiros ataskaitos pagal padalinius, kai vienas balansas maskuoja skirtingą pelningumą tarp lokacijų. Restoranų tinklams ar prekybos įmonėms tai ypač aktualu, nes vienas objektas gali kompensuoti kito nuostolius bendroje ataskaitoje.
Kai analizė pasiekia šį lygį, rankinis Excel darbas tampa nebeefektyvus. Tuomet verta žiūrėti į balanso analitiką su Power BI kaip į natūralų kitą žingsnį, ne papildomą prabangą.
— Analitika360
Ką siūlo Analitika360: kaip mūsų Power BI sprendimai pagreitina Finvalda balanso analizę
Analitika360 pakeičia rankinį balanso eksportavimą ir mėnesinį duomenų suvedimą automatizuota Power BI ataskaita, kuri atsinaujina pati, be jūsų perskaičiavimų.
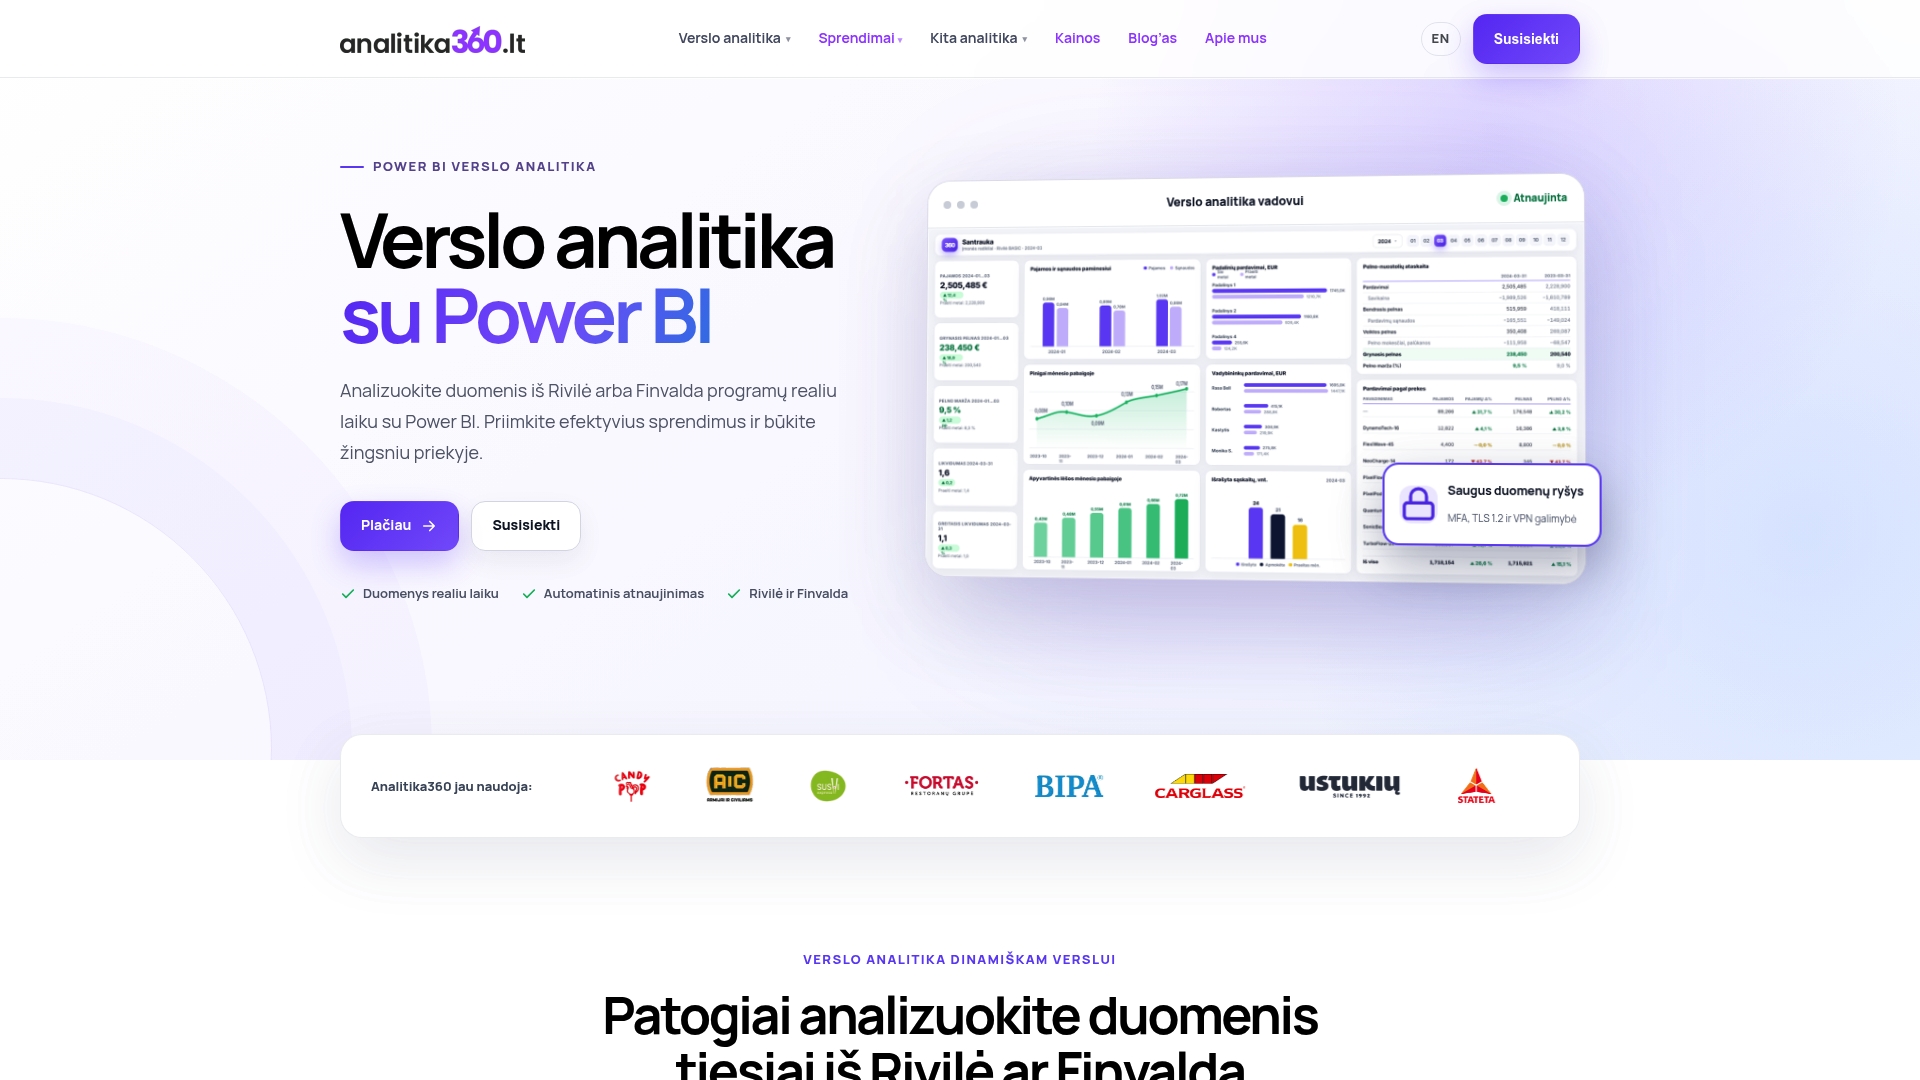
Finvalda Basic ir Finvalda PRO ataskaitų rinkiniai jungia balanso, pelno ataskaitos ir kitų finansinių duomenų analizę vienoje vizualizuotoje aplinkoje. Basic pakete gaunate pagrindinius likvidumo, sverto ir pelningumo rodiklius, atnaujinamus automatiškai iš Finvalda duomenų. PRO pakete rodikliai išplečiami operaciniais duomenimis, pritaikytais konkrečiai veiklos sričiai, pavyzdžiui, restoranų tinklams ar logistikos įmonėms. Skaidrumas čia reiškia paprastą dalyką: bet kuriuo momentu galite atidaryti ataskaitą ir matyti tikslią, šia diena atnaujintą balanso būklę, ne prieš mėnesį suvestus skaičius.
Jei jūsų įmonė naudoja Finvalda ir norite pereiti nuo rankinio balanso skaičiavimo prie automatizuotos analizės, apžvelkite verslo analitikos sprendimus pagal veiklos sritį ir pasirinkite paketą, kuris atitinka jūsų įmonės struktūrą.
Šaltiniai
Prieš pradedant balanso analizę Finvaldoje, verta turėti šiuos šaltinius greitai pasiekiamus:
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Dažniausiai užduodami klausimai
Kas yra Finvalda balanso analizė ir kam ji reikalinga?
Tai vertikaliosios ir horizontaliosios analizės pritaikymas Finvalda eksportuotiems balanso duomenims, leidžiantis įvertinti likvidumą, kapitalo struktūrą ir įsiskolinimo lygį per konkretų periodą.
Kaip apskaičiuoti dabartinio likvidumo rodiklį iš Finvalda balanso?
Padalinkite trumpalaikį turtą iš trumpalaikių įsipareigojimų, abu skaičius paėmę iš Finvalda eksportuoto balanso tuo pačiu ataskaitiniu momentu.
Kuo skiriasi vertikalioji ir horizontalioji balanso analizė?
Vertikalioji analizė parodo kiekvienos eilutės procentinę dalį nuo bendros sumos vienu momentu, o horizontalioji analizė lygina tos pačios eilutės pokytį per kelis periodus.
Ar galima automatizuoti Finvalda balanso analizę su Power BI?
Taip, Analitika360 jungia Finvalda duomenis su Power BI, ir ataskaitos, įskaitant balanso rodiklius, atsinaujina automatiškai be rankinio duomenų suvedimo.
Kokios dažniausios klaidos daromos analizuojant Finvalda balansą?
Dažniausiai pasitaiko netinkamas eksporto periodo pasirinkimas, tarpinių sąskaitų neatskyrimas ir nematerialaus turto vertės interpretavimas neatsižvelgiant į amortizaciją.