 Jūsų verslas 360°
Analitika360
Maisto savikainos analizė: žingsnis po žingsnio vadovas buhalteriams
Norėdami teisingai nustatyti produkto savikainą, apskaičiuojame vienetinę žaliavų sąnaudą pagal faktinę išeigą ir pridedame priskirtas darbo, energetikos bei netiesiogines sąnaudas. Tam reikia penkių dalykų: patikslintos receptūros, faktinės išeigos po apdorojimo, naujausių pirkimo kainų, sugaišto darbo laiko ir inventoriaus likučių. Kai šie duomenys surinkti, kalkuliacija tampa tikslia, o ne apytikriu skaičiumi.
Trumpai:
- Žaliavų vienetinę sąnaudą skaičiuokite pagal faktinę išeigą po apdorojimo, nes pirminis svoris neįvertina valymo ar kepimo nuostolių ir nuvertina tikrąją savikainą.
- Kas mėnesį sutikrinkite pirkimo kainas, partijų išeigą ir darbo normas, o atliekų tvarkymo mokestį paskirstykite pagal faktiškai užfiksuotą svorį.
- Žaliavos kainai pakilus 15 %, o pardavimo kainai nepakitus, marža mažėja; išeigai kritus nuo 80 % iki 70 %, vieneto sąnaudos auga.
- Rivilė Basic ir Finvalda Basic kainuoja po 59 € per mėnesį, PRO versija kainuoja 89 € per mėnesį, o individualūs darbai prasideda nuo 70 € už valandą.
Turinys
- Kas sudaro maisto produkto savikainą: tiesioginių ir netiesioginių sąnaudų apžvalga
- Žingsniai ir formulės: praktinis savikainos apskaičiavimas
- Receptūrų kortelės ir išeiga: kaip tiksliai fiksuoti ir koreguoti savikainą
- Atliekų apskaita ir RVASVT: teisės aktų ir atliekų duomenų vaidmuo savikainoje
- Automatizavimas ir ataskaitavimas: kaip sujungti Rivilę ir Finvaldą su Power BI
- Kainodaros ir pelningumo modeliai: kaip panaudoti savikainos išvadas praktikai
- Kontroliniai rodikliai ir veiklos periodika: ką stebėti kasdien, kas savaitę, kas mėnesį
- Redaktoriaus perspektyva: savikainos analizės strateginė reikšmė
- Analitika360 sprendimas: kaip pradėti su automatizuota savikainos analize
- Dažniausiai užduodami klausimai
- Šaltiniai
Kas sudaro maisto produkto savikainą: tiesioginių ir netiesioginių sąnaudų apžvalga
Teisinga savikaina susideda iš kelių sluoksnių, kuriuos verta skaičiuoti atskirai, nes kiekvienas jų kinta skirtingu tempu. Žaliavos sudaro didžiausią dalį, bet jų kaina svyruoja priklausomai nuo tiekėjo, sezono ir pirkimo partijos dydžio. Darbo sąnaudos priskiriamos pagal faktiškai sugaištą laiką konkrečiam gaminiui, ne vidutinę darbuotojo valandą visam cechui.
Prie šių dviejų komponentų reikia pridėti:
- energijos sąnaudas, paskirstytas pagal gamybos liniją arba virtuvės zoną
- pakuotės medžiagas, kurios kai kuriems produktams sudaro reikšmingą dalį
- fiksuotas išlaidas: nuomą, draudimą, įrangos nusidėvėjimą
- administracines sąnaudas, priskiriamas proporcingai apyvartai arba gamybos apimčiai
Atliekų tvarkymo ir maisto saugos sąnaudos dažnai pamirštamos, nors jos tiesiogiai veikia galutinę kainą. Rūšiavimo, saugojimo ir perdavimo paslaugos kainuoja, o šis kaštas turi patekti į netiesiogines sąnaudas, paskirstytas pagal pagaminamą kiekį. Kai šis punktas lieka neįskaičiuotas, pelningumo skaičiai atrodo geriau, nei yra iš tikrųjų.
Žingsniai ir formulės: praktinis savikainos apskaičiavimas
Skaičiavimas tampa patikimas, kai jį atliekame nuosekliai, o ne vieną kartą metuose. Žemiau pateikiame veiksmų seką, kurią galima perkelti į Excel lentelę arba automatizuotą sistemą.
- Surinkite recepto duomenis: kiekvieno ingrediento svorį ar tūrį vienam gaminio vienetui.
- Užfiksuokite faktinę išeigą: palyginkite žaliavos svorį prieš apdorojimą ir po jo.
- Apskaičiuokite žaliavos vienetinę sąnaudą: (pirkimo kaina ÷ faktinė išeiga) × recepto kiekis.
- Priskirkite darbo sąnaudą: (valandinis atlyginimas ÷ 60) × minutės, sugaištos vienam gaminiui.
- Pridėkite energijos ir pakuotės sąnaudą pagal vidutinę normą vienam vienetui.
- Paskirstykite fiksuotas ir administracines sąnaudas proporcingai mėnesio gamybos apimčiai.
- Sudėkite visas dalis ir palyginkite rezultatą su pardavimo kaina, kad gautumėte maržos procentą.
Formulė atrodo paprastai, bet rezultatas tiksliai atspindi realybę tik tada, kai pirkimo kainos ir išeigos duomenys atnaujinami reguliariai, ne vieną kartą per metus.
Profesionalus patarimas: kiekvieną naują tiekėjo kainą iš karto suveskite į receptūros kortelę, kad savikaina nebūtų skaičiuojama pagal pasenusius duomenis.
Patikros taškai, kuriuos verta peržiūrėti kas mėnesį, apima pirkimo kainų pokyčius, faktinės išeigos svyravimus tarp partijų ir darbo normų atitikimą naujiems receptams. Kai šie trys dalykai sutikrinami reguliariai, savikaina nebegali toli nuklysti nuo realybės.
Receptūrų kortelės ir išeiga: kaip tiksliai fiksuoti ir koreguoti savikainą
Išeiga parodo, kiek galutinio produkto gaunama iš pirktos žaliavos po valymo, kepimo ar kitokio apdorojimo.
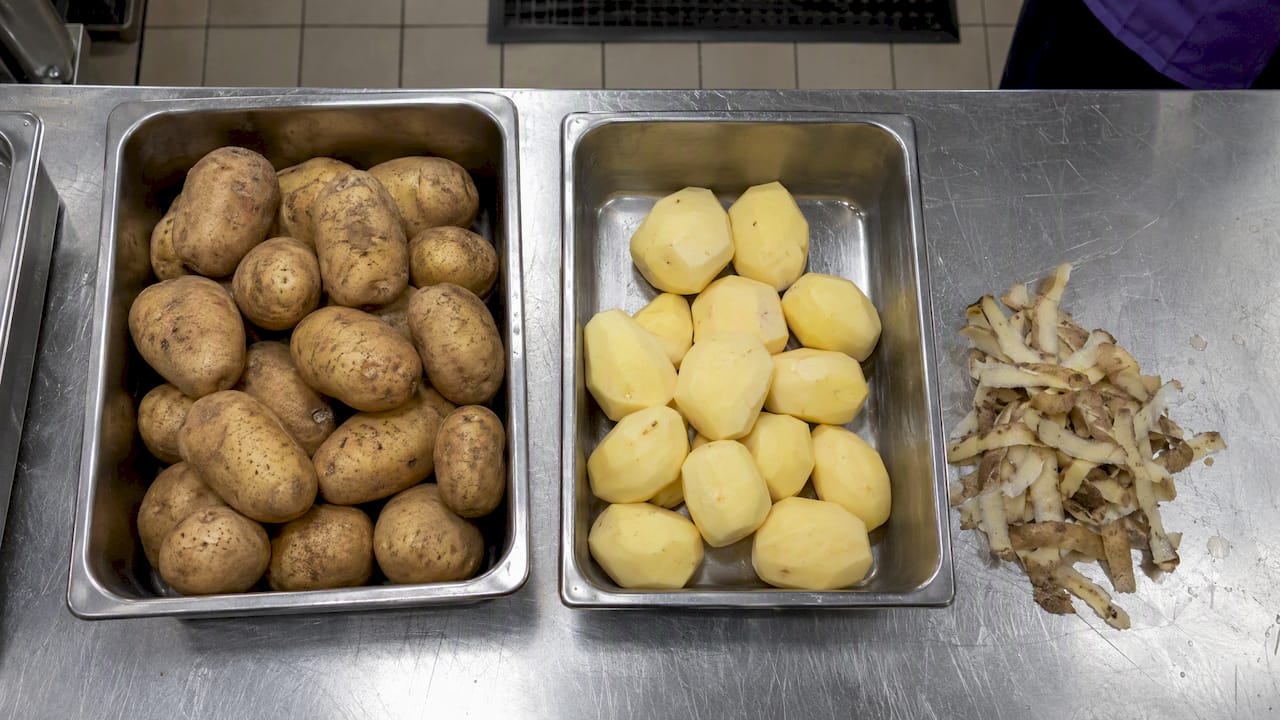
Koreguota vienetinė žaliavų sąnauda skaičiuojama taip: pirkimo kaina padalijama iš faktinės išeigos procento, o ne iš pirminio kiekio. Tai paaiškina, kodėl dvi vienodos žaliavos skirtingiems receptams gali turėti skirtingą savikainą, jei jų apdorojimo nuostoliai skiriasi.
Receptūros kortelėje verta fiksuoti:
- pirminį žaliavos svorį prieš apdorojimą
- galutinį svorį po apdorojimo ir apskaičiuotą išeigos procentą
- datą, kada išeiga buvo paskutinį kartą patikrinta
- tiekėją, nes skirtingos partijos gali duoti skirtingą išeigą
Atliekų apskaita ir RVASVT: teisės aktų ir atliekų duomenų vaidmuo savikainoje
Reglamentas (EB) Nr. 852/2004 įpareigoja maisto verslo subjektus taikyti RVASVT (HACCP) principus ir palaikyti atsekamumą, o šis reikalavimas netiesiogiai pagerina ir savikainos duomenų kokybę: kai žaliavų srautai fiksuojami tvarkingai, skaičiavimai tampa patikimesni.
Atliekų perdavimo dokumentai ir GPAIS įrašai nėra vien teisinė formalumo prievolė. Jie suteikia konkrečius svorio duomenis, kuriuos galima tiesiogiai priskirti produkto savikainai: jei viena žaliavos serija duoda daugiau atliekų nei kita, atliekų tvarkymo kaštas turėtų atitinkamai padidinti tos partijos savikainą.
Praktikoje tai reiškia:
- fiksuoti atliekų perdavimo aktus su svoriais pagal produkto grupę
- priskirti atliekų tvarkymo paslaugos kainą proporcingai sugeneruotam kiekiui
- sutikrinti RVASVT dokumentaciją su pirkimų ir gamybos žurnalais kas mėnesį
Maisto atliekų matavimas tampa ES prioritetu: EFSA ir HaDEA kvietimas remti maisto atliekų matavimo ir prevencijos veiksmus 2026–2027 metais rodo, kad atliekų apskaitai artimiausiu metu bus skiriama daugiau dėmesio ir finansavimo, todėl verslams verta šią sritį integruoti į savikainos procesą iš anksto.
Automatizavimas ir ataskaitavimas: kaip sujungti Rivilę ir Finvaldą su Power BI
Rankinis savikainos skaičiavimas Excel lentelėse veikia nedidelei produktų grupei, bet praranda tikslumą, kai receptų ir tiekėjų skaičius auga. Oficialiosios statistikos duomenys rodo, kad maisto produktų kainos pastaraisiais metais svyravo reikšmingai, todėl statinė lentelė, atnaujinama retai, greitai nustoja atspindėti tikrą padėtį.
Sujungiant apskaitos programas su Power BI sprendimais, savikainos skaičiavimas pereina nuo pavienio Excel failo prie nuolat atsinaujinančio modelio. Diegimo žingsniai paprastai atrodo taip:
- Sujungiami pirkimų, sandėlio ir pardavimų duomenys iš apskaitos sistemų į vieną modelį.
- Pridedami receptūrų ir darbo laiko duomenys iš Excel ar SharePoint, jei jie laikomi atskirai.
- Nustatomas automatinis atnaujinimo grafikas, kad ataskaitos keistųsi be papildomo vartotojo darbo.
- Sukuriami maržos ir savikainos skydeliai, kuriuos gali pasiekti buhalteris ar vadovas realiu laiku.
Profesionalus patarimas: diekite integraciją etapais, pirmiausia sujungdami pirkimų ir sandėlio duomenis, o receptūrų modelį pridėdami tik tada, kai pagrindiniai šaltiniai jau sutikrinti.
Klientai, kurie jau naudoja Rivilę buhalterinei apskaitai, gali remtis panašia patirtimi, aprašyta Rivilės skolų valdymo pavyzdyje, kur automatizuoti sprendimai leido sutaupyti valandas per savaitę rankinio darbo. Duomenų kokybė lieka svarbiausiu veiksniu: jei pirkimų kainos ar receptūros suvedamos netiksliai, net automatizuota ataskaita rodys klaidingą maržą.
Kainodaros ir pelningumo modeliai: kaip panaudoti savikainos išvadas praktikai
Savikaina pati savaime neduoda atsakymo, kokią kainą taikyti, bet tampa pagrindu kainodaros sprendimams.
Scenarijų testavimas leidžia pamatyti, kaip kainodara reaguoja į pokyčius dar prieš jiems įvykstant:
- žaliavos kainos šuolis 15 % parodo, kiek sumažėja marža, jei pardavimo kaina nekeičiama
- išeigos pablogėjimas nuo 80 % iki 70 % padidina vienetinę sąnaudą ir reikalauja arba kainos korekcijos, arba proceso patobulinimo
- sezoninis tiekėjo kainos pokytis gali pareikalauti laikinos rezervo normos meniu kainodaroje
Dviejų pagrindinių rodiklių sekimas, bendrosios maržos procento ir kontribucinės maržos vienam produktui, padeda greitai pamatyti, kurie patiekalai iš tikrųjų neša pelną, o kurie tik užima vietą meniu.
Kontroliniai rodikliai ir veiklos periodika: ką stebėti kasdien, kas savaitę, kas mėnesį
Savikainos analizė duoda naudą tik tada, kai rodikliai peržiūrimi reguliariai, ne vieną kartą metų pabaigoje.
- Kasdien: žaliavų suvartojimas ir inventoriaus likučiai pagrindinėms pozicijoms.
- Kas savaitę: faktinė išeiga pagrindiniams receptams ir neatitikimai nuo normos.
- Kas mėnesį: produktų pelningumas, bendra marža ir pirkimo kainų pokyčiai pagal tiekėją.
- Nuolat: įspėjimo ribos, kurios automatiškai signalizuoja, kai marža krenta žemiau nustatyto lygio.
Automatiniai pranešimai apie nukrypimus leidžia reaguoti per dienas, ne per mėnesius, kai klaida jau atsispindėjo finansiniame rezultate.
Redaktoriaus perspektyva: savikainos analizės strateginė reikšmė
Daugelis maitinimo verslų savikainą skaičiuoja tik kainoraščiui keisti, o tai yra pati mažiausia jos verte. Nuolatinė analizė atskleidžia, kurie patiekalai realiai neša pelną, ir leidžia koreguoti meniu dar prieš praradus pinigus. Mažoms virtuvėms verta pradėti nuo trijų ar keturių populiariausių patiekalų, o ne bandyti apskaičiuoti visą meniu iš karto. Automatizuoti duomenų šaltiniai sutaupo laiko ir sumažina žmogiškos klaidos tikimybę, kurią rankinis Excel perrašymas neišvengiamai atneša.
— Analitika360
Analitika360 sprendimas: kaip pradėti su automatizuota savikainos analize
Siūlome paruoštus Power BI ataskaitų paketus, kurie jungiasi su apskaitos sistemomis ir automatiškai atnaujina pirkimų, sandėlio ir pardavimų duomenis be rankinio perkėlimo. Tai reiškia, kad savikainos ir maržos skydeliai gali veikti nuolat, o ne tik tada, kai buhalteris randa laiko juos atnaujinti.
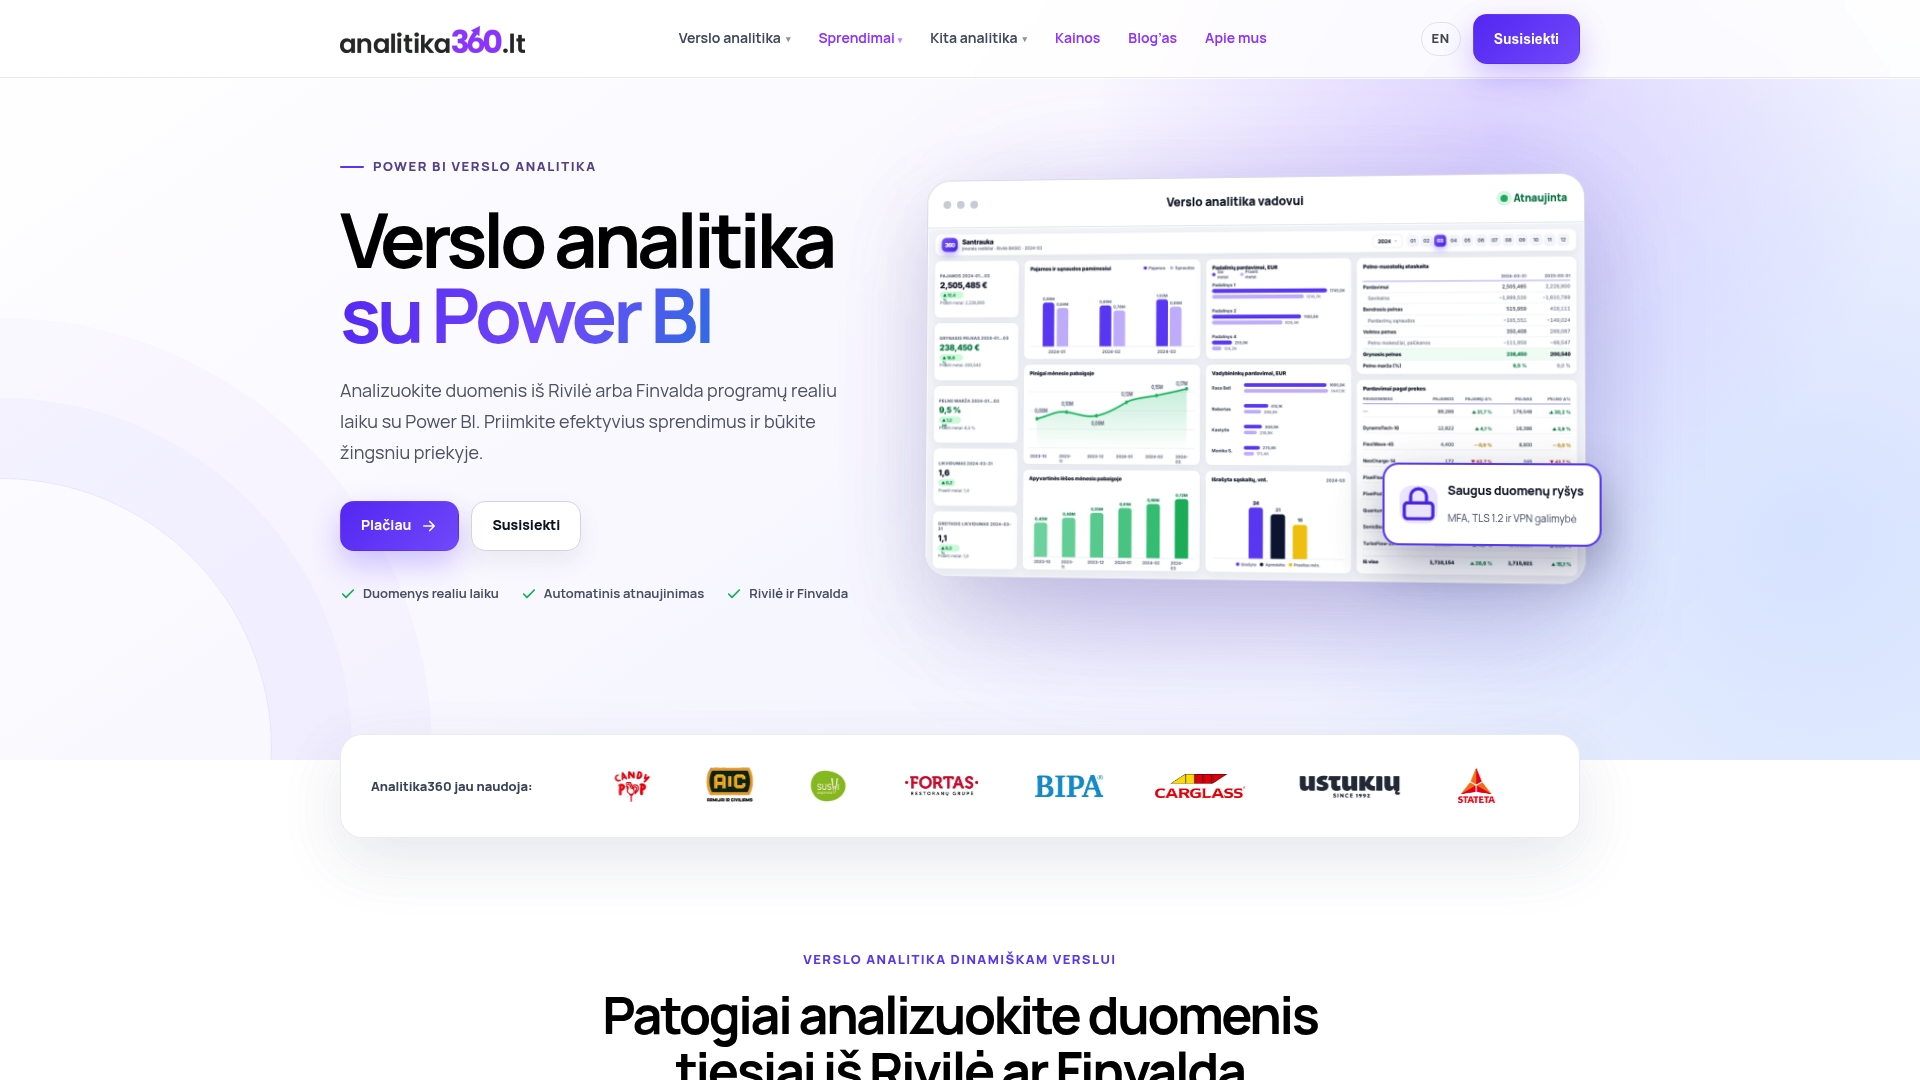
Vartotojai gauna:
- realaus laiko maržos ir savikainos stebėjimą pagal produktų grupes
- individualiai pritaikytus sprendimus, kai standartinis paketas neatitinka specifinių procesų
- galimybę pradėti nuo mažesnio paketo ir augti pagal poreikį
Peržiūrėkite Rivilė Basic paketą arba susipažinkite su Finvalda PRO sprendimu, jei jūsų verslas naudoja Finvaldą. Individualiems projektams kaina skaičiuojama nuo 70 € per valandą, žr. kainodaros puslapyje.
Dažniausiai užduodami klausimai
Kaip apskaičiuoti maisto produkto savikainą trumpai?
Savikaina gaunama sudėjus koreguotą žaliavų sąnaudą (pagal faktinę išeigą), darbo sąnaudą vienam vienetui, energijos ir pakuotės kaštus bei proporcingai paskirstytas fiksuotas išlaidas. Kiekvieną komponentą verta skaičiuoti atskirai, kad vėliau būtų lengva pastebėti, kuris iš jų pakito.
Kas yra faktinė išeiga ir kodėl ji svarbi?
Faktinė išeiga parodo, kiek galutinio produkto realiai gaunama iš pirktos žaliavos po apdorojimo, pavyzdžiui, valymo ar kepimo. Ji svarbi, nes naudojant pirminį svorį be korekcijos, savikaina sistemingai nuvertinama, o marža atrodo didesnė, nei yra iš tikrųjų.
Kokie teisės aktai reglamentuoja maisto saugos ir atsekamumo dokumentaciją?
Reglamentas (EB) Nr. 852/2004 nustato RVASVT (HACCP) principų taikymo ir atsekamumo pareigas maisto verslo subjektams. Šie reikalavimai netiesiogiai pagerina duomenų, naudojamų savikainos skaičiavimui, tikslumą ir patikimumą.
Kaip atliekų apskaita veikia savikainos skaičiavimą?
Atliekų perdavimo dokumentai ir svorio duomenys leidžia priskirti atliekų tvarkymo kaštą konkrečiai produktų partijai, o ne vidutiniam rodikliui visai gamybai. Kai šis kaštas paskirstomas proporcingai sugeneruotam atliekų kiekiui, savikaina tampa tikslesnė, o ne apytikriu skaičiumi.
Kiek kainuoja automatizuota savikainos ir maržos analizė?
Rivilė Basic ir Finvalda Basic paketai, skirti Power BI ataskaitoms, kainuoja po 59 € per mėnesį, o PRO versijos, kaip Finvalda PRO, kainuoja 89 € per mėnesį. Individualūs projektai kainuojami nuo 70 € per valandą pagal konkretų poreikį.
Šaltiniai
- Consolidated text: 32004R0852 — Reglamentas (EB) Nr. 852/2004
- Kainos - Oficialiosios statistikos portalas
- Funding call: EU support to Stakeholders to improve measurement of food waste and help implement food waste prevention in their operations and organisation - EFSA