Analitika360
Pajamų analitika: ką parodo ataskaita ir kokius sprendimus ji padeda priimti
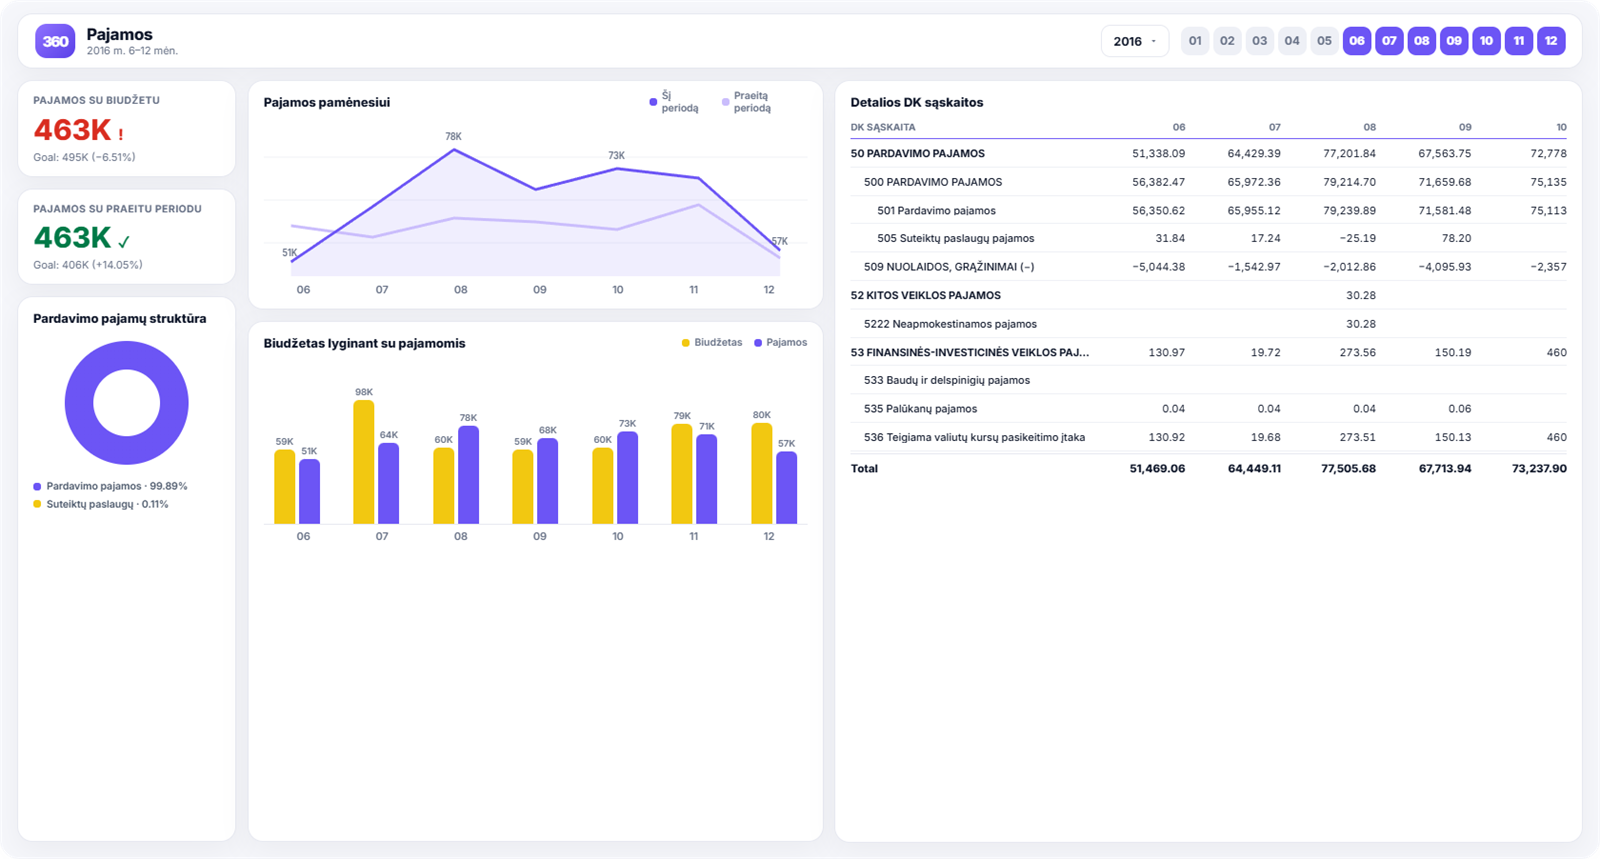
Pajamų ataskaita atsako į klausimą, kuris atrodo paprastas, bet retai turi greitą atsakymą: ar šį mėnesį uždirbome daugiau nei planavome ir daugiau nei pernai? Ataskaita rodo įplaukas pamėnesiui ir suminiu laikotarpiu, gretina jas su atitinkamu praėjusių metų periodu bei biudžetu.
Kokius sprendimus padeda priimti
- Ar vykdomas pardavimų planas. Palyginimas su biudžetu pamėnesiui parodo nuokrypį iš karto, o ne po ketvirčio.
- Kur dingo augimas. Jei pajamos krito, detalizavimas iki didžiosios knygos sąskaitų parodo, kuri pajamų rūšis susitraukė.
- Kaip veikia sezoniškumas. Kelerių metų mėnesiniai duomenys vienoje ašyje leidžia planuoti atsargas ir personalą pagal realų, o ne spėjamą sezoną.
- Ar verta keisti kainodarą. Matant pajamų struktūrą galima įvertinti, kurios prekių ar paslaugų grupės iš tikrųjų neša įplaukas.
Ką matote ataskaitoje
- pajamos pamėnesiui ir augančiai (nuo metų pradžios);
- palyginimas su atitinkamu laikotarpiu praėjusiais metais;
- palyginimas su biudžetu ir nuokrypis procentais;
- pardavimo pajamų struktūra pagal pajamų rūšis;
- detalios didžiosios knygos sąskaitos su galimybe kiekvieną suminę sumą skaidyti iki detalinių sąskaitų;
- filtrai pagal laikotarpį, padalinį ir kitus požymius.
Kaip skaityti šią ataskaitą
Pradėkite nuo viršutinių rodiklių — pajamos su biudžetu ir su praėjusiu periodu. Jei abu žali, gilintis nebūtina. Jei vienas raudonas, eikite į mėnesinį grafiką ir raskite, kuriuo mėnesiu prasidėjo nuokrypis, o tada į DK sąskaitų lentelę, kad pamatytumėte, kuri konkreti pajamų eilutė pasikeitė.
Toks kelias nuo bendro rodiklio iki konkrečios sąskaitos užtrunka kelias sekundes ir dažniausiai pakeičia pokalbį susirinkime iš „pajamos krito” į „pajamos krito dėl vienos prekių grupės birželį”.
Pajamos nėra pinigai
Svarbus skirtumas, dėl kurio kyla daugiausia nesusipratimų: pajamos užregistruojamos išrašius sąskaitą, o ne gavus pinigus.
Todėl geras pajamų mėnuo ir tuščia banko sąskaita gali sutapti be jokios klaidos apskaitoje — pinigai tiesiog dar pas klientus. Kiek jų ir kaip seniai, rodo skolų analitika bei vėluojančių mokėjimų ataskaita.
Praktinė išvada: pajamų ataskaitą verta žiūrėti poroje su skolomis. Augančios pajamos kartu su dar sparčiau augančiomis gautinomis sumomis reiškia, kad augimą finansuojate jūs.
Palyginimas su biudžetu naudingas tik tada, kai biudžetas realus
Nuokrypio nuo biudžeto stulpelis yra vertingiausias ataskaitos elementas — ir dažniausiai nenaudojamas, nes biudžetas sudarytas kartą metų pradžioje ir nebeatspindi tikrovės.
Kelios praktinės taisyklės, kurios tai keičia:
- Biudžetas skirstomas pamėnesiui, ne dalinamas iš dvylikos. Sezoniškumas turi būti jame, kitaip pusė metų rodys „nuokrypį”, kurio nėra.
- Peržiūrimas kas ketvirtį. Ne perrašomas, o pasitikrinamas — ar prielaidos dar galioja.
- Turi šeimininką. Nuokrypį paaiškinti turi žmogus, o ne ataskaita.
Jei biudžeto nėra, laikinai jį pakeičia praėjusių metų tas pats laikotarpis — palyginimas su juo ataskaitoje yra visada.
Sezoniškumas kaip planavimo įrankis
Kelerių metų mėnesiniai duomenys vienoje ašyje greitai parodo, kurie mėnesiai jūsų versle stiprūs, o kurie silpni kasmet.
Tai keičia du sprendimus. Pirma, atsargų ir personalo planavimas remiasi realiais duomenimis, o ne nuojauta. Antra, silpnas mėnuo nustoja atrodyti kaip krizė — jei jis silpnas kasmet, tai kalendorius, ne rinka.
Detalesnį pokyčių vaizdą pagal atskiras sąskaitas rodo pokyčių analizė, o bendrą rezultatą — pelno analizė.
Kaip gauti šią ataskaitą
Pajamų analitika įeina į paruoštus ataskaitų rinkinius Rivilės ir Finvaldos naudotojams — duomenys imami tiesiai iš apskaitos sistemos ir atsinaujina automatiškai. Kainos prasideda nuo 59 Eur/mėn., visą palyginimą rasite kainų puslapyje.